<PR>「ジュニアNISA」廃止後、大学までの教育費はどう増やせばいい?
ファンズ株式会社編集部員
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
【この記事を読んでわかること】
「ジュニアNISAがなくなって、教育費をどこに置けばいいか分からなくなった」—子育て世代から、そんな声が増えています。2023年末にジュニアNISAが新規受付を終了し、2026年3月末には教育資金の一括贈与に係る非課税措置も終了。次の「こどもNISA」は2027年開始予定で、この“つなぎの期間”に何をすべきか迷う方が少なくありません。
そんな時に、重要なのが手元の教育資金を「いつ使うか」で置き場所を分けて考えることです。このコラムでは、制度の整理から学資保険・NISA・短期運用の使い分けまで、生活者目線で分かりやすく説明します。
文部科学省「令和5年度子供の学習費調査」(幼稚園3歳〜高校卒業までの15年間の総額)および各大学の公表データをもとに、主な進路別の教育費の目安を整理すると、すべて公立のルートでも約860万円、私立中心のルートでは2,000万円を超えることもあります。
| 進路パターン | 幼稚園〜高校(15年) | 大学4年間 | 合計(目安) |
|---|---|---|---|
| すべて公立+国立大 | 約614万円 | 約243万円 | 約857万円 |
| すべて公立+私立文系大 | 約614万円 | 約400万円 | 約1,014万円 |
| すべて私立+私立文系大 | 約1,969万円 | 約400万円 | 約2,369万円 |
さらに、近年は大学授業料の引き上げの動きもあり、教育費は増加傾向にあります(金額は調査結果の目安であり、最新の金額・改定状況は各校の公表資料をご確認ください)。
こうした費用の引き上げに対して、私たちはどのように備えればよいのでしょうか。最近は定期預金の金利も上昇傾向にあるとはいえ、「預貯金だけで十分に対応できるのか」と不安に感じる方も多いはずです。
そこでここ数年、将来の教育費を準備するための新たな選択肢として注目を集めているのが、「NISA」による資産運用を活用して必要な資金を充当するという方法です。
教育費を考えるうえで、一つの選択肢となるのが「こどもNISA」です。
ジュニアNISAは未成年を対象に、年間80万円まで非課税で投資できる制度でしたが、2023年12月31日をもって新規口座開設・新規投資が終了しました。2024年以降は払い出し制限が解除され、年齢を問わず売却・引き出しができるようになっています。既存口座をお持ちの方は、非課税のまま保有を続けることもできるため、急いで売却する必要はありません。
あわせて、祖父母などからの教育資金を一括贈与した場合に一定額まで非課税となる「教育資金の一括贈与に係る非課税措置」が、2026年3月31日の拠出をもって新規受付を終了しました(令和8年度税制改正大綱で延長されないことが示されています)。
一方で、「令和8年度税制改正の大綱」では、2027年1月以降、NISAのつみたて投資枠の対象年齢を撤廃する「こどもNISAの創設」が示されました(金融庁)。
そして、こどもNISAは2027年からの開始が予定されている、未成年向けの新たな少額投資非課税制度であり、ジュニアNISAに代わる今後の教育資金づくりの受け皿として注目を集めています。
| 項目 | ジュニアNISA(終了) | こどもNISA(2027年1月以降予定) |
|---|---|---|
| 対象年齢 | 0〜19歳 | 0〜17歳 |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | 400万円 | 600万円 |
| 非課税期間 | 最長5年(要ロールオーバー) | 無期限 |
| 払い出し | 18歳まで原則不可(廃止後は解除) | 12歳以降は一定の要件で可(※) |
| 18歳到達時 | ─ | 手続き不要で成人のつみたて投資枠へ自動移行 |
2つ目が「NISA」です。
2024年からのNISAは、年間360万円・生涯1,800万円まで非課税で運用できる制度です。老後資産づくりなど「長期で増やす目的」には非常に優れています。一方で、「数年以内に使うことが決まっているお金」をNISAで運用するのは注意が必要です。
株式などの値動きする資産は、短期的に大きく上下することがあります。「大学入学の直前に資産が目減りした」という事態は起こり得ます。
教育費は「使う日」が決まっているお金なので、使う時期が近いほど、値動きする商品の比率は下げておくのが安全です。
| お金の性質 | 特徴 | 適した置き場所の考え方 |
|---|---|---|
| 使う時期が遠い・不確か | 多少の変動は許容できる | NISA・インデックス投信など |
| 使う時期が決まっている | 必要なときに確実に用意したい | 預金・個人向け国債・短期の固定利回り商品など |
NISAを教育資金に使うなら、「使うまで10年以上ある長期分」に絞り、近い将来に使う分は別の手段で確保する。この切り分けが鉄則です。
では、長期分の教育資金と近い将来に使う分は、それぞれどのように確保すればいいのでしょうか。
教育資金の置き場所は、「いつ使うか」によって変わります。以下を参考に、手元の資金を整理してみましょう(あくまで一般的な考え方の整理であり、特定商品の推奨ではありません)。
| 使う時期 | 優先する特性 | 置き場所の例 | 注意点 |
|---|---|---|---|
| 1年以内 | 流動性・確実性 | 普通預金・短期の安全資産 | 増やすより「確保」を優先 |
| 1〜3年後 | 確実性を保ちつつ効率 | 定期預金・個人向け国債・短期の固定利回り型 | 元本毀損リスクのある商品は一部に限定 |
| 3〜10年後 | ある程度の成長も期待 | 学資保険・こどもNISA(2027年開始予定)など | 使う時期が近づいたら安全側へ |
| 10年超 | 長期の積立 | NISA(つみたて投資枠)など | 使う直前に一部を安全資産へ移す |
「全部まとめて一か所に置く」のではなく、使う時期ごとに分けて考えることが、教育資金管理の基本です。
教育費は使う時期が決まっているお金です。では、近い将来に使う分は普通預金に置いておくしかないのでしょうか。短期で値動きを避けつつ、少しでも効率を求めたい場合の選択肢の一つとして、あらかじめ利回りが提示される固定利回り型のサービスもあります。
その代表的な選択肢の一つが、貸付投資サービスの「Funds(ファンズ)」です。
Fundsは、個人が企業に間接的に資金を貸し出し、その利息をベースにした固定の利回り(予定利回り)を受け取るという新しい形の資産運用サービスです。株式や投資信託のように日々の値動き(価格変動)がないため、相場の動きに一喜一憂することなく、あらかじめ決められた期間と利回りで計画的に運用できるのが大きな特徴です。
イオン銀行は2023年8月より、Fundsを提供するファンズ株式会社と提携し、自社サイトからお客さまの紹介業務を行っています。
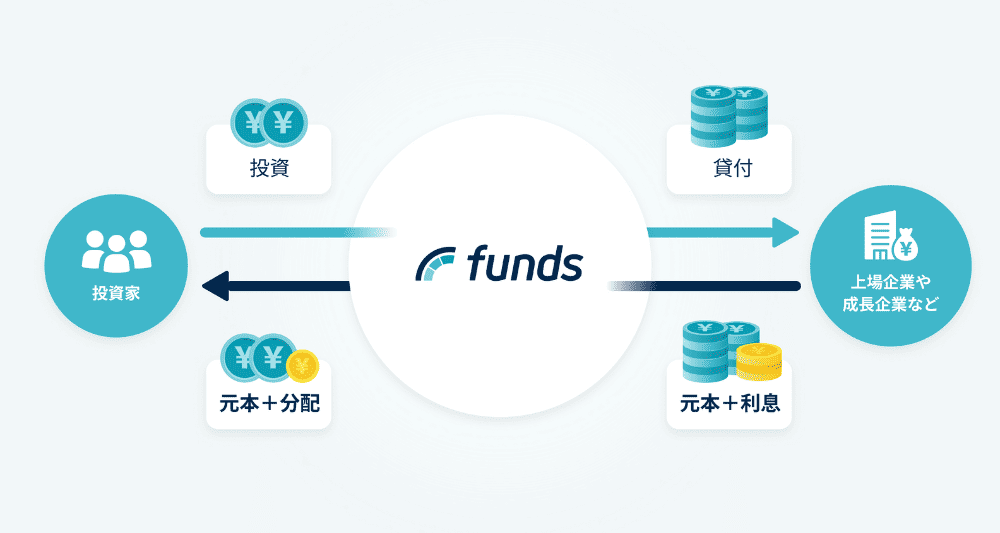
では、実際にどのくらいの違いが出るのでしょうか。例えば、普通預金に置いたままになっているお金のうち、100万円を「予定利回り年率3%(税引前)」のファンドで1年間運用したと仮定します。この場合、1年後には3万円(税引前)の利益を得られる計算になります。現在の一般的な普通預金の金利と比較すると、その差は歴然です。
教育資金は「絶対に減らしたくない」という大前提があるため、近い将来に使う予定の資金をすべて値動きのある投資に回すのはおすすめできません。しかし、全額を普通預金に眠らせておくのも非効率です。
| 置き場所 | 利回りのイメージ | 元本の扱い | 引き出し |
|---|---|---|---|
| 普通預金
| ごく低い | 元本保証 | いつでも可 |
| 定期預金(1年)
| 普通預金より高め | 元本保証 | 満期まで拘束 |
| 個人向け国債(変動10年)
| 低め | 元本保証 | 一定期間後に換金可 |
| Funds(固定利回り型)
| 円建て・固定利回り年2〜3%(税引前) が一つの目安 | 元本保証なし | 原則満期まで拘束 |
そこで、数年以内には使う予定だけれども「今日明日は使わない」という待機資金の一部を、Fundsのような固定利回り型のサービスに振り分けるという考え方も有効です。値動きのリスクを避けつつ、少しでも着実に資金を育てていくための「預金と投資の中間」のような位置づけとして、Fundsの活用を検討してみてはいかがでしょうか。
教育費は、進路によって数百万円から2,000万円超と幅がありながら、「使う日」があらかじめ決まっているお金です。こどもNISA開始(2027年予定)までの間は、10年超先に使う分はNISA、数年以内に使う分は預金や個人向け国債、Fundsのような固定利回り型のサービスなど、使う時期に応じて置き場所を分けておくと安心につながります。制度の詳細は今後の法案審議等で変わる可能性もあるため、最新情報を確認しながら、無理のない方法で準備を進めましょう。
お申込みに際しては、以下のご留意点を必ずご確認ください。
ファンズ株式会社編集部員
資産運用しながらグルメやリゾートなどの優待も楽しめるFunds(ファンズ)をご紹介。利回りや運用期間があらかじめ決まっていて予定が立てやすいので、子育て世代や退職世代も必見です!
ファンズ株式会社編集部員のプロフィールを見る