iDeCoの節税効果はどのくらい?所得控除を受けるのための手続きも紹介
ファイナンシャルプランナー(CFP)
高山 一恵
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
【この記事を読んでわかること】
老後資金づくりの方法として人気の「iDeCo(イデコ・個人型確定拠出年金)」。iDeCoのメリットとして特徴的なのは、掛金が所得控除の対象となり毎年の所得税や住民税を軽減できる「節税効果」があることです。2026年12月には制度が改正され、掛金の上限額がアップします。これまで以上に税負担を軽減できるようになる方もいるでしょう。
今回は、iDeCoの税負担軽減の仕組みと税負担軽減効果、所得控除のための手続きを紹介します。
iDeCoは毎月自分で拠出した掛金を運用して老後の「自分年金」を作る制度です。iDeCoの運用成果は、原則として60歳以降に受取ることができます。年金といえば、国民年金や厚生年金といった公的年金をイメージされる方が多いでしょう。iDeCoは、公的年金の上乗せ分を自分で作れる私的年金制度の1つです。
iDeCoでは、3つの税制優遇を受けることができます。
iDeCoで支払う掛金は、全額が「小規模企業共済等掛金控除」という所得控除の対象になるため、毎年の所得税や住民税を軽減できます。
後述しますが、2026年12月からは、iDeCoの毎月の掛金額上限が引上げられ、iDeCoに加入できる年齢も「65歳未満」から「70歳未満※」になるため、所得控除のメリットをより生かしやすくなります。
iDeCoでは、定期預金・保険・投資信託を利用して運用を行います。これらを運用して得られた利益(利息・分配金・値上がり益など)は、原則として非課税になります。そのため、運用益に対する税負担を抑えながら、効率的な資産形成を目指すことができます。
ただし、運用商品によっては元本割れの可能性があるため、商品ごとの特徴やリスクを理解したうえで運用することが大切です。
なお、運用益が非課税になるといえば、NISA(ニーサ・少額投資非課税制度)を思い出すかもしれません。iDeCoとNISAは併用できますので、資金に余裕があるならば状況に応じて活用を検討しましょう。
iDeCoで貯めた資産は60歳から75歳の間に年金形式か一時金形式で受取りを開始します※。年金形式の場合は「公的年金等控除」、一時金形式の場合は「退職所得控除」が適用されるため、税金の負担を減らすことができます。
iDeCoの3つの税制優遇のなかで最も大きいのは「掛金が全額所得控除になること」です。なぜ、所得控除が節税に効果があるのかは、所得税を算出するまでの過程がわかると理解できます。では、会社員、公務員を例に所得税を算出するまでの過程を見てみましょう。
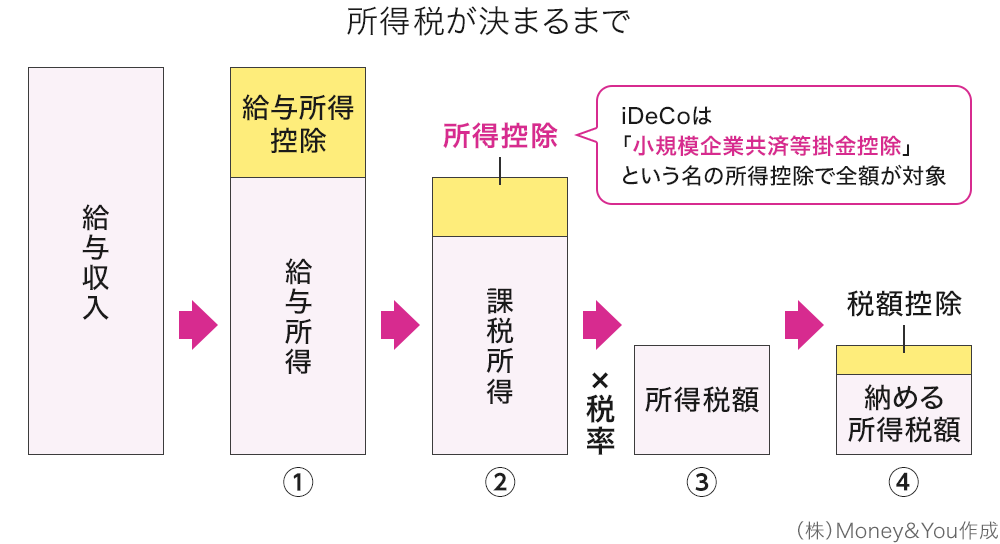
所得税は、下記の流れで求められます。
①1年間の給与収入から会社員の経費にあたる「給与所得控除」を差引いて「給与所得」を求める
②給与所得からさまざまな「所得控除」を引いて「課税所得」を求める
③「課税所得」に税率(5%〜45%)をかけて「所得税額」を求める
④「所得税額」から「税額控除」を引いて「納める所得税額」を求める
住民税も同様の手順で計算しますが、所得控除や税額控除の金額が所得税とは異なります。住民税の税率は一律10%です。
iDeCoの掛金は小規模企業共済等掛金控除という「所得控除」の1つです。iDeCoの掛金全額が所得控除としてカウントされることにより、②で課税所得を減らせるので、③の所得税額が少なくなるわけです。
たとえば、月1万円(年12万円)をiDeCoで積み立てた場合、課税所得が12万円減ります。所得税率が5%(住民税率は一律10%)なら、所得税が6,000円、住民税が1万2,000円、合わせて年間1万8,000円の税金が減らせます。年収が高くて所得税率が高い場合や、掛金の金額を増やした場合は、さらに税金を減らせます。
上記でも少し触れたとおり、2026年12月から、iDeCoの掛金上限額がアップします。
iDeCoの掛金額上限は、働き方などにより異なります。
<iDeCoの掛金額上限(月額)>
| 対象者 | 掛金上限額(月額) | ||
|---|---|---|---|
| 2026年現在 | 改正後 | ||
| 自営業者・フリーランスなど | 6万8,000円 | 7万5,000円 | |
| 会社員 | 企業年金なし | 2万3,000円 | 6万2,000円 |
| 企業型DC・DBあり | 2万円 | 6万2,000円ー事業主掛金額 | |
| 公務員 | 国家公務員 | 2万円 | 5万4,000円 |
| 私学共済 | 2万円 | 5万5,000円 | |
| 専業主婦(主夫) | 2万3,000円 | 2万3,000円 | |
(株)Money&You作成
掛金の上限額は、特に会社員・公務員で大きく増えています。掛金を多く拠出できるようになれば、その分だけ所得控除を受けられる金額も増えます。
仮に、毎月の掛金を上限額まで出せるとします。毎月5万円や6万円を拠出できる方は、比較的年収が高く、家計に余裕があるケースが多いと考えられます。そこで所得税率が10%(住民税率は一律10%)の場合で計算すると、制度改正前後で軽減できる税金額が以下のように大きく変わります。
2026年12月以降、掛金上限額まで掛金を出すことができると、会社員で9万円、公務員で8万円以上も軽減できる税金額を増やせることがわかります。厚生年金がないため、もともとiDeCoの掛金上限額が多い自営業者も、さらに軽減できる税金額が増えます。
ここでは所得税率を10%にしましたが、年収が高ければ最大で45%まで上がるため、所得税率が高い場合にはさらに軽減できる税金額が増えます。
さらに、運用益も非課税になるのですから、iDeCoの税負担軽減効果はとても大きなものだといえます。
もちろん、だからといってiDeCoの掛金を上限まで拠出する必要はありません。NISAなどの他の制度とのバランスを見ながら無理のない範囲で積み立てを続けることが大切です。
iDeCoの掛金を支払っただけでは、所得控除は自動的には適用になりません。会社員や公務員は年末調整、自営業者などは確定申告で手続きを行う必要があります。
iDeCoの所得控除は、勤め先の年末調整で手続きすることができます。
(1)小規模企業共済等掛金払込証明書を保管しておく
iDeCoの加入者には、毎年10月から11月に「小規模企業共済等掛金払込証明書」という書類が国民年金基金連合会から送付されます。
<掛金控除証明書のイメージ>
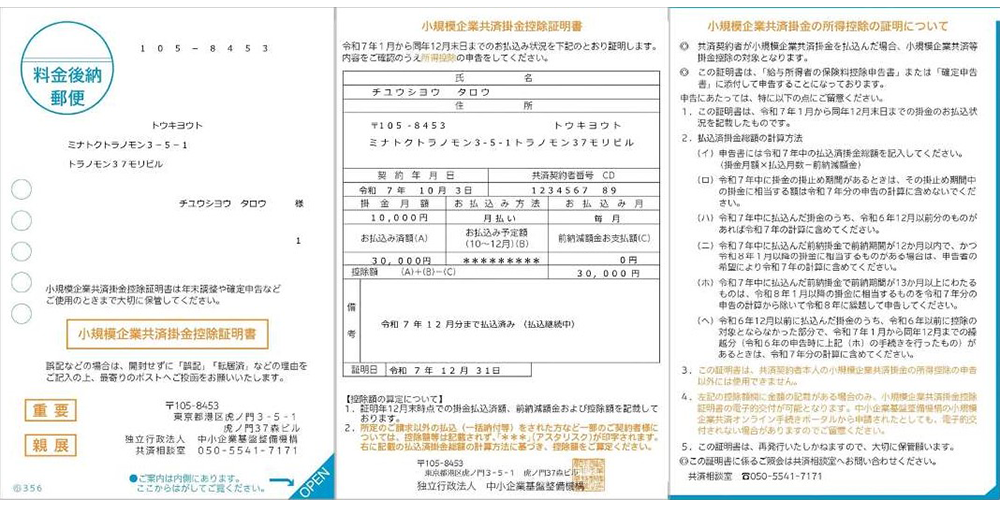
独立行政法人 中小企業基盤整備機構「令和7年「小規模企業共済掛金控除証明書」について」より『掛金控除証明書』のイメージ
小規模企業共済等掛金払込証明書は、iDeCoの掛金を拠出したことを証明する書類です。年末調整の手続きをする際に必要なので、なくさないように保管しておきましょう。
(2)「給与所得者の保険料控除申告書」に必要事項を記入
「給与所得者の保険料控除申告書」は、年末調整をする際に勤め先に提出する書類です。多くは勤め先からもらえます。
<令和8年分給与所得の保険料控除申告書のイメージ>
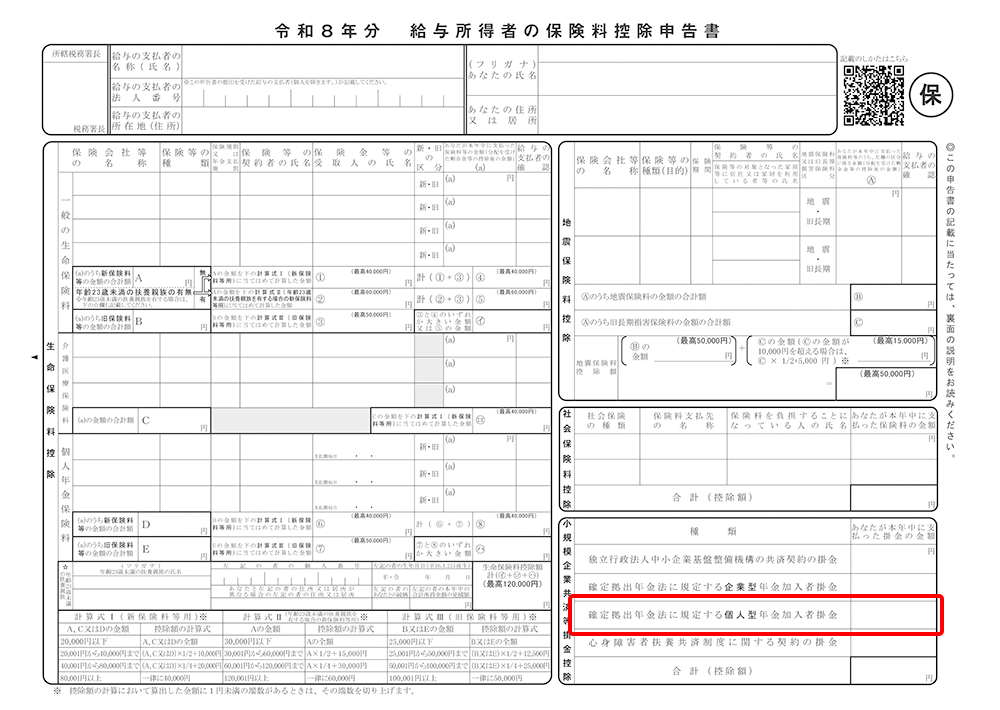
国税庁「A2-3 給与所得者の保険料控除の申告」より令和8年分給与所得者の保険料控除申告書
書類右下の「確定拠出年金法に規定する個人型年金加入者掛金」と書かれている部分に、iDeCoで積み立てた金額を年額で記します。
(3)期限内に勤め先の部署に提出
必要事項を記入した「給与所得者の保険料控除申告書」に「小規模企業共済等掛金払込証明書」を添えて、勤務先の総務や経理といった所管部署に提出します。
年末調整が正しく申告できると、12月の給与で所得税が還付され、翌年度の住民税が軽くなります。また、翌年1月頃に、勤務先が支払った給与の合計額と、勤務先が納めた所得税の金額が記載された「源泉徴収票」が配布されます。
自営業やフリーランスなどは、確定申告で手続きができます。「年末調整で手続きを忘れた」という会社員や公務員も確定申告すれば問題ありません。
今はスマホやパソコンなどで確定申告ができる「e-Tax」を利用している方も多いでしょう。案内に合わせて手元にある源泉徴収票や小規模企業共済等掛金払込証明書の金額を記入すれば、確定申告が完了します。
小規模企業共済等掛金払込証明書の提出は不要ですが、税務署から提示を求められる場合に備えて、5年間は保管しておきましょう。
確定申告の期間が過ぎてから申告を忘れたことに気づくこともあるかもしれません。申告をしていないと、掛金の所得控除を受けられず、所得税や住民税を多く納めている状態になります。
この場合は、まだ確定申告をしていない場合は還付申告で、すでに確定申告をしている場合は更正の請求で対応できます。申告内容は自治体にも連携されるため、住民税についても見直しが行われます。
還付申告は、確定申告期間に関係なく、iDeCoの掛金を拠出した年の翌年1月1日から5年以内なら手続き可能です。すでに確定申告を提出している場合は、「所得税の更正の請求書」に必要事項を記入し、該当年の証明書など必要書類を添付して、所轄の税務署に提出します。詳しくは税務署や専門家にご相談ください。
iDeCoは、老後資金を準備しながら節税もできる制度です。特に掛金が全額所得控除になるため、毎年の所得税や住民税を軽減できる点は大きなメリットといえます。
2026年12月からは掛金の上限金額も大幅に上がります。上手に活用して、老後資金を準備していきましょう。
お申込みに際しては、以下のご留意点を必ずご確認ください。
高山 一恵
ファイナンシャルプランナー(CFP)
(株)Money&You取締役。中央大学商学部客員講師。一般社団法人不動産投資コンサルティング協会理事。慶應義塾大学文学部卒業。2005年に女性向けFPオフィス、(株)エフピーウーマンを設立。10年間取締役を務めたのち、現職へ。NHK「日曜討論」「クローズアップ現代」などテレビ・ラジオ出演多数。ニュースメディア「Mocha(モカ)」、YouTube「マネーアンドユーTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「マンガと図解 はじめての資産運用」(宝島社)など書籍120冊超、累計200万部。ファイナンシャルプランナー(CFP®)。1級ファイナンシャル・プランニング技能士。X(旧Twitter)→@takayamakazue
高山 一恵のプロフィールを見る