【オリコン顧客満足度 総合No.1】利用者から選ばれる住宅ローンの条件とは?
タマルWeb編集部員
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
【この記事を読んでわかること】
念願のマイホームの購入には、わからないことも多く、不安に感じる方も多いでしょう。気に入った物件が見つかっても、住宅ローンを借りるためには、金融機関の審査に通る必要があります。審査は事前審査(仮審査)と本審査の2回行われ、物件購入の申込みと同時進行で進んでいきます。
今回は、住宅ローンの仮審査の内容や申込みから契約までの流れを確認して、審査に通る確率をアップさせる方法を把握しておきましょう。
住宅ローンの審査には、「事前審査」と「本審査」の2種類があります。金融機関によっては、事前審査を「仮審査」と呼ぶところもあります。
事前審査(仮審査)は、申込者が住宅ローンを組む一定の基準をクリアしているか、返済能力があるかを短期間で判断するための簡易的な審査です。申込者はその金融機関から希望額の住宅ローンを借りることができるか見通しを立て、物件の予算を決めるのに役立てます。事前審査(仮審査)は、複数の金融機関に申込むことができます。
これに対する本審査は、住宅ローンの正式な申込みとなります。本審査のみで融資を決定する金融機関もありますが、この2つの審査を通過しなければいけない金融機関が多くなっています。
事前審査(仮審査)と本審査では、審査で見られる項目に差があります。
事前審査(仮審査)では、年収や住宅ローン以外の借入状況、借入希望額等をもとに審査が行われます。金融機関は、年収、職業、返済負担率(年収に占める住宅ローンの年間返済額の割合)、年齢などをチェックします。
一方、本審査では審査項目が多岐にわたります。必要書類に基づき健康状態や登記情報、購入物件の担保評価などを厳密に審査し、最終的に融資ができるかどうかを決定します。金融機関に加えて保証会社による審査がある場合もあります。
事前審査(仮審査)に通ったからといって、必ずしも本審査に通るわけではないことに注意しておきましょう。
マイホーム購入は、人生で何度も経験することではありません。購入物件が決まった後の手続きは、流れがわかりづらく、しかも重要な判断の連続です。そこで、余裕をもって購入手続きを進めていくために、住宅ローンの申込みから融資実行までの流れを把握しておきましょう。
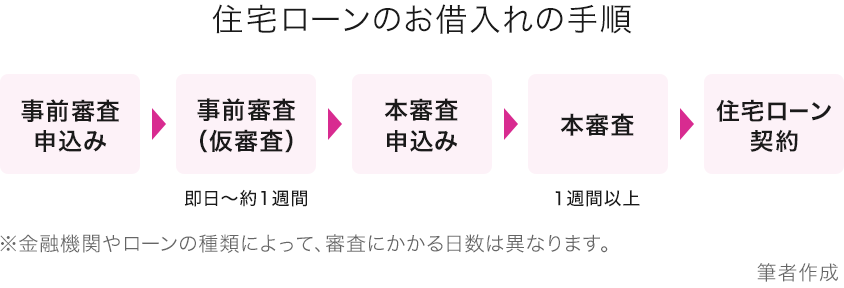
まず事前審査(仮審査)を受けるために、金融機関の窓口やインターネットを通して事前審査(仮審査)の申込みを行います。
自分で事前審査(仮審査)を申込む場合は、スケジュールの確認も重要になります。物件購入の申込後、住宅ローンの事前審査(仮審査)に通るまで契約を待ってもらう「仮押さえ」をするケースがあります。物件によっては、仮押さえの期間が短く、審査の結果が間に合わない可能性もあり、審査の結果を待っている間にマンション、中古物件、建売物件、土地などは他の人に購入されてしまう恐れもあります。
事前審査(仮審査)は、結果が出るまでに最短即日から1週間ほどかかります。店舗や対面申込の場合は、ネット申込より、結果が出るまでに時間がかかる場合があります。
事前審査(仮審査)に通ったら、次は本審査です。ローンの借入申込書や追加で必要になる書類を提出します。本審査には1週間以上の時間がかかります。また、1~3月、連休が続くときなどは、想定よりも審査に時間がかかることもあるので、時間にゆとりを持って行動しましょう。
事前審査(仮審査)をスピーディに終えるためには、物件購入の申込み後すぐに事前審査(仮審査)を受けることと、必要書類をあらかじめ把握しておくなどの準備が必要になります。
住宅ローンの事前審査(仮審査)で必要な書類は、金融機関によって異なります。購入したい物件が決まっていなくても事前審査を申込める金融機関もあります。一般的には、本人確認書類、収入確認書類、物件確認書類が必要になる場合が多いようです。また、住宅ローンの借換えの場合には、返済状況の確認書類が必要になります。詳しくは事前審査(仮審査)を申込む金融機関でお確かめください。
<住宅ローン事前審査に必要な書類>
| 必要書類 | 内容 |
|---|---|
| 本人確認書類 |
|
| 収入確認書類 |
|
| 物件確認書類 |
|
返済状況の確認書類 (借換えの場合) |
|
筆者作成
イオン銀行で住宅ローンの事前審査(仮審査)を申込む場合、必要書類はご本人確認書類のみとなります。
事前審査(仮審査)の基準は公表されておらず、金融機関によっても異なります。一般的には、事前審査(仮審査)では返済能力が重視されます。申込者が確実に貸したお金を返してくれる人物かどうかを確認します。チェックされる項目は、年齢、勤務先、役職、雇用形態、職種、勤続年数、年収、収入に対して過剰な借入申込ではないか、資金計画や返済比率は妥当かなどです。
国土交通省「令和7年度民間住宅ローンの実態に関する調査」によれば、融資を行う際に考慮する審査項目として、完済時年齢(98.4%)、健康状態(96.1%)、借入時年齢(96.2%)、年収(94.2%)、勤続年数(93.9%)、担保評価(91%)、返済負担率(90.9%)を9割以上の金融機関が挙げています。
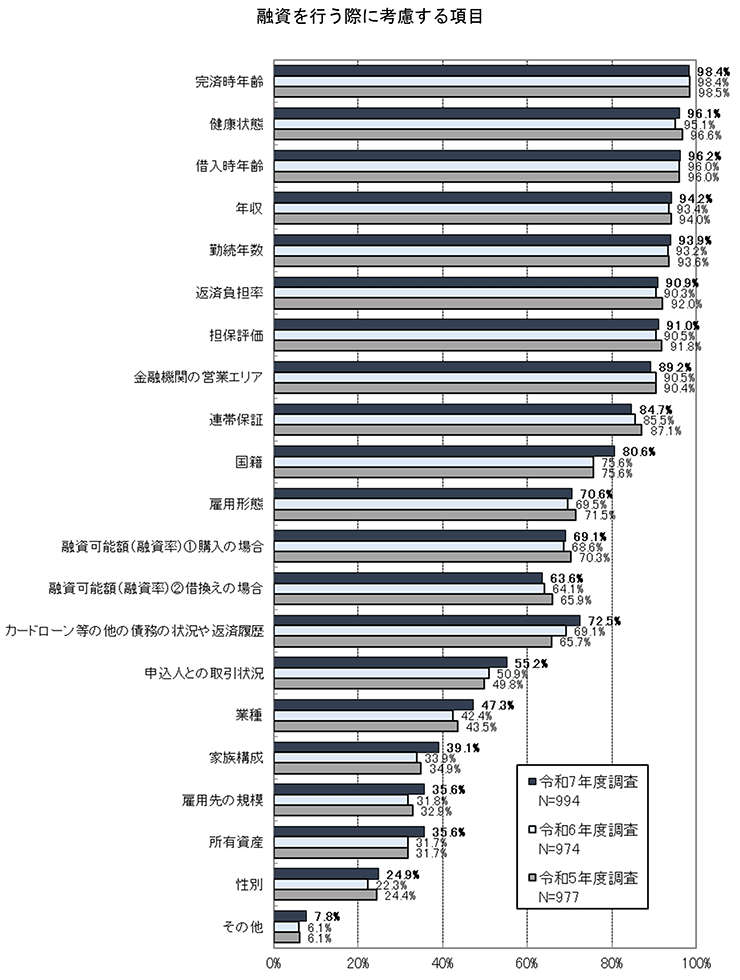
国土交通省「令和7年度民間住宅ローンの実態に関する調査」
住宅ローンの事前審査(仮審査)を通過する確率をアップさせるには、いくつかのポイントがあります。
住宅ローンは、自動車ローンなど他のローンを合計した金額で判断されます。金融機関ごとに返済負担率(年収に対する年間返済額の比率)が決められており、他のお借入れがあると不利になります。事前審査に通るには、できるかぎり他のローンを完済しておくのがベターです。また返済に関する延滞情報があると審査に悪い影響が出ます。
スムーズに審査が進むためには、借換え、新規お借入れのいずれの場合も申込内容やチェック項目の正確な申告が必要です。伝える内容にミスがないよう気をつけましょう。
長期間にわたりローンの返済を行うためには、安定的な収入が必要になります。転職をして勤続年数が短い場合には、審査が通りにくくなる事も想定されます。
クレジットカードの支払い方法にリボ払い(リボルビング払い)があります。この支払い方法は、使い過ぎると支払い残高が増えてしまいます。リボ払いをしていると、将来住宅ローンの返済がむずかしい状況になるかもしれないと判断され、信用度が下がってしまいます。
クレジットカードにはキャッシング機能がついていて、カードの枚数が多ければ多いほどキャッシングできる額が増えます。利用していなくても、今後利用する可能性があると判断され、そのキャッシング枠の金額分が借入残高があるとみなされることがあります。そのため、キャッシング枠が多いと住宅ローンでお借入れできる金額に影響します。不要なクレジットカードは、できるだけ解約して整理しておきましょう。
事前審査(仮審査)を申込んでも、必ず審査に通るとはかぎりません。こればかりは実際に申込んでみないとわかりません。事前審査(仮審査)に落ちた後、借入額や金融機関を変えて再度申込んでみると審査に通る可能性もあります。
また、事前審査(仮審査)に通れば、必ず本審査の申込みをしなければならないわけではありません。複数の金融機関に事前審査(仮審査)を申込むことで、審査の通過率を上げることが期待できます。審査基準は各金融機関で同じではないので、ある金融機関で審査に通らなくても他の金融機関で通ることも考えられます。
住宅ローンの借入額の上限は、住宅ローン申込者の収入に左右されます。希望の借入額に届かなった場合は、頭金を増やすなどして借入額を少なくして申込んでみましょう。両親などからの資金援助が得られるケースも全体の8.3%と少数ですが存在するようです。
さらに、住宅ローンの借入には、申込者単独でローンを組む以外にペアローンや収入合算で借りる方法があります。ペアローンは、夫婦で別々に住宅ローンを申込んで、それぞれが返済する方法です。ローンを2本別々に借りるので、まとまった金額の融資を受けやすくなります。収入合算は、ローンの申込者の収入に妻などの年収を合計して、ローンを申込むことができます。夫婦で住宅ローンを返していこうと考えるのであれば、ペアローンや収入合算を検討してもよいでしょう。
借換えの住宅ローンの事前審査(仮審査)は、基本的には新規お借入れの場合と変わりません。しかし、新規お借入れと違って年齢や転職、物件の担保価値など条件の変化が審査に影響を与えます。特に借換え時には信用力が重要で、住宅ローンの返済遅延があると借換えがむずかしくなります。
住宅購入後に、自動車ローンや教育ローンなど他のローンを合算すると基準を超えてしまう場合は、他のローン残高を減らしたり、手持ち資金を投入したりするなど審査に通りやすい状況を作りましょう。
希望の物件が決まったら、ここからが本番です。希望するマイホームは、事前審査(仮審査)、本審査の2つの審査と住宅ローン契約の先にあります。
住宅ローンを借りるまでの道のりは、購入物件を選ぶときほどスムーズに進まないことがあるかもしれません。しかし、住宅ローンの全体像をとらえ、審査のポイントを知っておけば、マイホームの購入手続きをスムーズに進めることができるでしょう。
池田 幸代
お金と老後のお困りごとコンシェルジュ
株式会社ブリエ代表取締役。NPO法人ら・し・さ会員。不動産賃貸業経営。
証券会社勤務後、長年の土地問題を解決したいという思いから、宅地建物取引士、ファイナンシャルプランナー(AFP)を取得。「お客様の夢と希望とともに」をキャッチフレーズに2016年に会社設立。証券外務員一種。相続、老後にかかえる問題をサポートして活動中。FP Cafe登録パートナー