同居・別居の親を扶養に入れるとどうなる?老人扶養控除の申告方法
ファイナンシャルプランナー(AFP)
池田 幸代
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
【この記事を読んでわかること】
所得税には、所得の金額では考慮できない個人的な事情や社会的な配慮から、所得から差引くことができる控除が設けられています。高齢になった親に生活の援助や療養費の補助をしているという場合には、親の所得や生計状況によっては扶養親族にすることで老人扶養控除を適用できるかもしれません。
今回は、老人扶養控除の制度と年末調整・確定申告の方法について紹介します。
公的年金だけでは生活が厳しいという親のために、仕送りをしている方も多いのではないでしょうか。高齢になれば医療費や介護費用もかさみます。毎年のように税法が変わり正確な理解が難しいうえに、別居しているから「同居老親等」には該当せず扶養親族にはならないだろうと思われがちです。しかし、親への仕送りや介護施設のサービス費を負担していて条件を満たせば、所得税や住民税の負担の軽減につながります。
扶養控除とは、要件を満たす親族を扶養している場合に、一定の金額の所得控除が受けられることをいいます。控除対象扶養親族のうち、その年の12月31日現在の年齢が70歳以上の親や祖父母などを扶養している場合には、通常よりも多い所得控除を受けられる「老人扶養控除」という制度があります。
扶養控除額は、控除対象となる扶養親族、つまり親の年齢(12月31日現在)に応じて異なります。
扶養親族の年齢が70歳以上の場合には、同居老親等と同居老親等以外の者にわけられています。
「同居老親等」とは、70歳以上の扶養親族のうち納税者本人またはその配偶者の直系尊属で、納税者本人または配偶者と同居を常況としている方のこといいます。
老人扶養控除を含む扶養控除の金額は下図の通りです。
<扶養控除の金額>
| 区分 | 所得税 | 住民税 | |
|---|---|---|---|
| 一般の控除対象扶養親族 | 38万円 | 33万円 | |
| 特定扶養親族 | 63万円 | 45万円 | |
| 老人扶養親族 | 同居老親等以外 | 48万円 | 38万円 |
| 同居老親等 | 58万円 | 45万円 | |
図表:筆者作成
つまり、老人扶養親族でも、同居していない場合には控除額が48万円、同居している場合には58万円となります。
扶養控除の対象となる扶養親族には要件があり、すべての要件に当てはまる場合に老人扶養控除を利用することができます。
老人扶養控除の要件
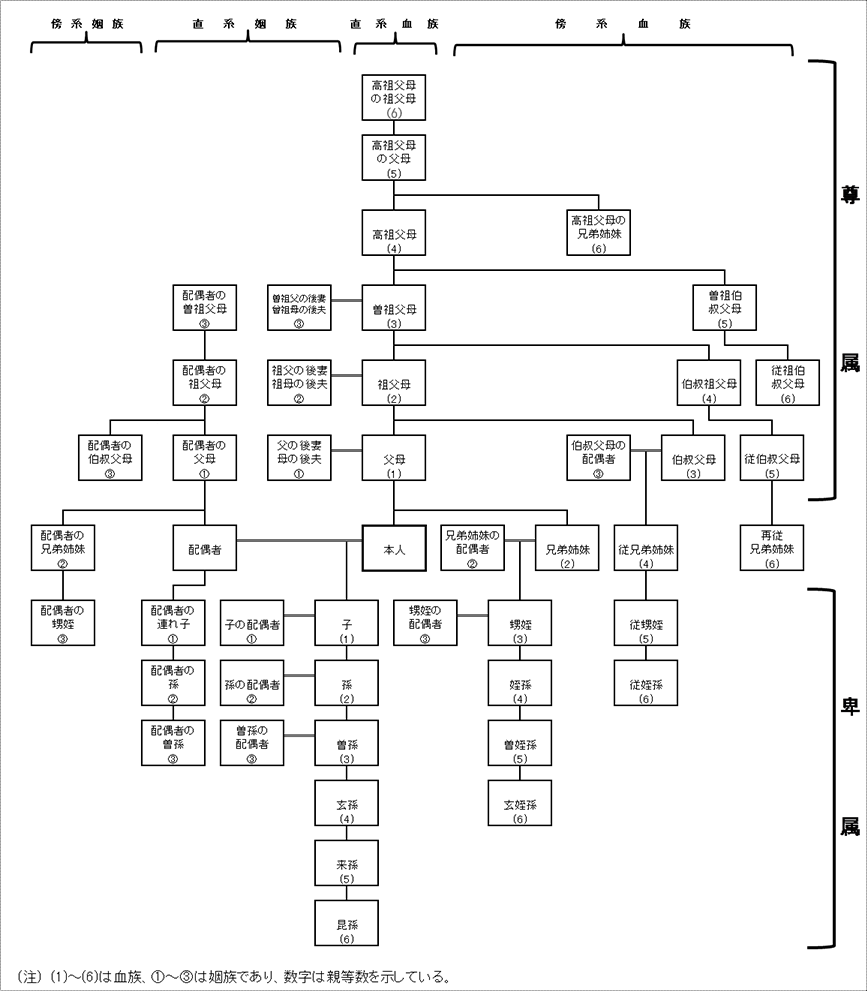
扶養控除の対象となる親族は、6親等内の血族および3親等内の姻族とされています。
その年の12月31日現在で16歳未満の親族は扶養控除の対象外です。70歳以上でなければ老人扶養控除は使えませんが、16歳以上19歳未満、または23歳以上70歳未満の親族の場合は、一般の控除対象扶養親族に該当します。
また、この扶養控除が適用されるのは、扶養親族1名に対して1人のみです。複数の方が仕送りをしている場合には、重複して扶養控除の対象とすることはできません。事前に話し合って調整しておく必要があります。
扶養控除を受けるためには、納税者と生計を一にしている必要があります。「生計を一にする」とは、生活費や収入、医療費などの経済的なつながりがあることを意味し、必ずしも同居を要件とするものではありません。
勤務や療養等の都合上別居している場合でも、定期的に生活費、療養費等の送金が行われている場合には、生計を一にしていると認められます。同居している家族でも一時的に入院している場合には「同居」とし、介護施設に入所している場合には「別居」として扱います。
老人扶養控除を受けるための仕送り額は、法律上明文化されていませんが、生活費補助と認められる月額3~5万円程度が1つの目安になります。なお、日本国外に住む親族を扶養控除の対象とする場合には、年間38万円以上の送金関係資料の提示が必要となります。
仕送りの方法としては、手渡しよりも、金融機関を通じて送金することで証明を残す方法がおすすめです。手渡しは、本当に仕送りしたのか証明することが難しいためです。仕送りは継続性がポイントになるので、毎月や定期的に行い、後から証明できるように銀行振込や現金書留を利用し、通帳や振込票、書留の写しを提示できるように保管しておきましょう。
なお、送金の内容が生活費や療養費であることを証明するために、病院の医療費、介護サービス費など生活費に使われたことを示す書類があれば事実を補完することができます。万が一、税務署に説明を求められても、親の生活を支えていたことが証明できれば安心ですね。
親に所得があっても、年間の合計所得金額が62万円以下(令和8年分から適用される金額)であれば扶養控除を受けることができます。
<扶養親族の合計所得金額と給与所得控除の金額>
| 年分 | 扶養控除を受けられる 控除対象扶養親族の合計所得金額 | 給与所得控除の最低額 | 扶養控除を受けられる給与収入 |
|---|---|---|---|
| 令和8年 | 62万円以下 | 74万円 | 136万円以下 |
| 令和7年 | 58万円以下 | 65万円 | 123万円以下 |
公的年金だけの収入の場合、65歳以上では最低110万円の公的年金等控除が適用できます。つまり、その年の年金が172万円以下であれば、扶養控除を受けることが可能です。
雑所得=年金収入-公的年金等控除=172万円-110万円=62万円
公的年金の他に、給与所得や不動産所得、一時所得などがある場合には、合算された所得金額となります。所得がその年によって増減する場合には、親の所得について扶養の範囲を超えないよう気を配っておく必要があります。
老人扶養控除が受けられそうだと思っても、申告しなくては所得控除を受けることができません。原則的には、会社員などの給与所得者は年末調整で、個人事業主やフリーランスの方は所得税の確定申告時に扶養控除の申告を行います。
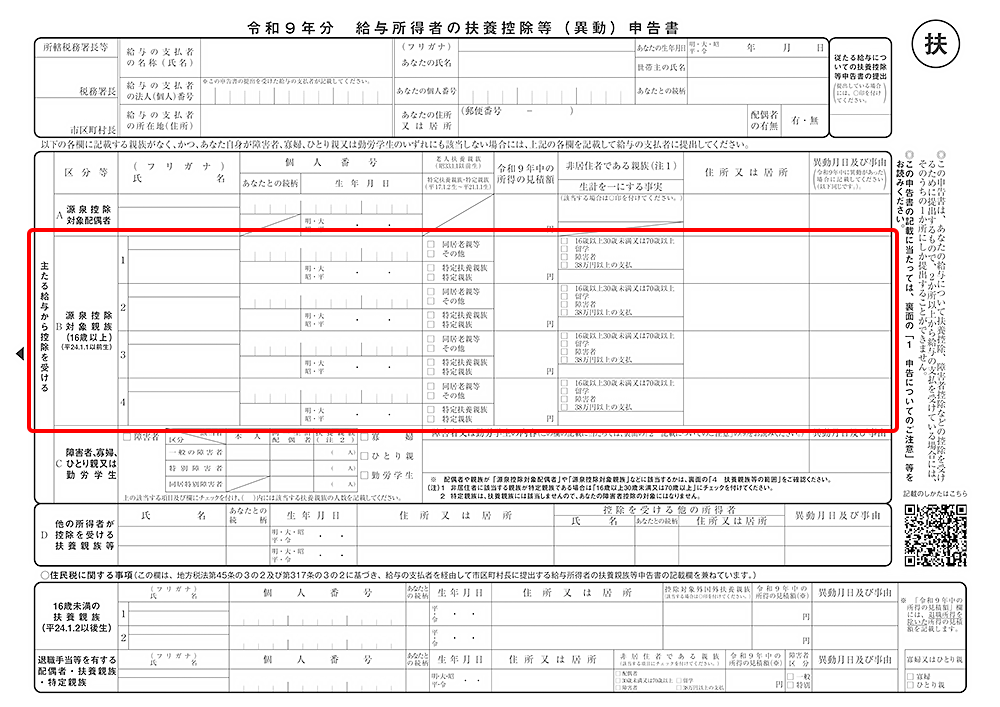
会社員等の給与所得者が、老人扶養控除を受けるためには「給与所得者の扶養控除等(異動)申告書」を勤務先に提出します。提出時期は、通常、年末調整の際(11月~12月頃)と、期中に異動事項があった際に、その時点での扶養状況を記入して提出します。ただし、扶養される方の年間所得合計は12月31日に確定するため、見込み金額として申告したものと所得確定後に年末調整時と内容が異なり税額が変わる場合には、確定申告が必要になります。
給与所得者の扶養控除等(異動)申告書には、基本事項の氏名、生年月日、世帯主の氏名、続柄、給与支払者の法人番号、個人番号(マイナンバー)、住所又は居所、配偶者の有無を記入します。
次に、中ほどの主たる給与から控除を受ける「B源泉控除対象親族」の欄について、氏名、個人番号、続柄、生年月日、所得の見積額、住所又は居所を記入します。老人扶養親族の欄には、「同居老親等」と「その他」があるので、該当する項目にチェックを入れます。
個人事業主やフリーランスの人は、毎年2月16日から3月15日に行われている確定申告で扶養控除の適用を受けます。確定申告書第1表の左側の「所得から差し引かれる金額」の「扶養㉓」の欄に控除の金額を記入します。
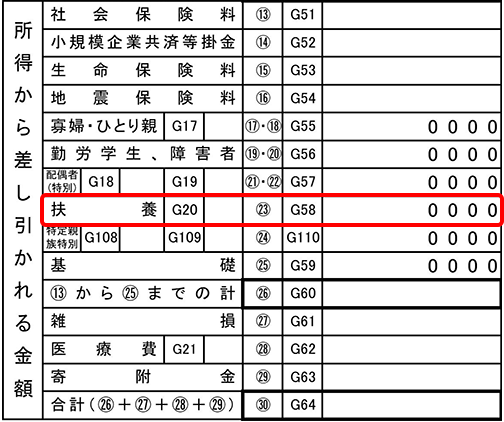
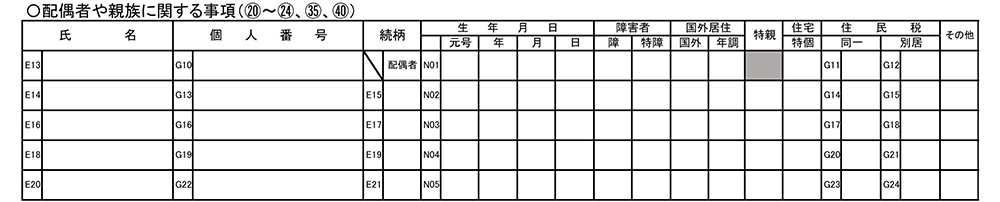
また、確定申告書第2表の「配偶者や親族に関する事項」欄に氏名、個人番号、続柄、生年月日等を記入します。親族が障害者や国外居住の場合には、該当する欄に〇を記入します。
70歳以上の老人扶養控除を利用すれば、別居している親1人に対して所得税で48万円、住民税で38万円の所得控除が受けられます。
しかし、いくら税負担が軽くなるからといって、親への仕送りを優先して自分の生活を犠牲にしていると、教育費や住宅ローンを抱える世代は、自身の老後資金にも影響を与える可能性があります。仕送りは性質上、はじめると止めにくい側面があり、親も仕送りをあてにした生活に慣れてしまいます。安易に仕送りの金額設定をしてしまうと共倒れになる危険性もあります。仕送りは、無理をすると続けられません。仕送りを考えるのならば、税負担軽減効果を活かしつつ、無理のないプランを考えましょう。
池田 幸代
ファイナンシャルプランナー(AFP)
証券会社に勤務後、結婚。長年の土地問題を解決したいという思いから、宅地建物取引士、ファイナンシャルプランナー(AFP)を取得。不動産賃貸業経営。「お客様の夢と希望とともに」をキャッチフレーズに2016年に会社設立。福岡を中心に活動中。FP Cafe登録パートナー
池田 幸代のプロフィールを見る