親の税金が増えるかも?扶養している子どものアルバイト、稼ぎすぎに注意
ファイナンシャルプランナー(CFP)
高山 一恵
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
【この記事を読んでわかること】
子どもが高校生・大学生になると、アルバイトをはじめるケースも少なくないのではないでしょうか。アルバイト経験は社会に出てからも活かせる貴重な経験なので、ぜひ頑張ってもらいたいものですが、気をつけなければいけないのはアルバイトで稼ぎすぎてしまう場合です。子どもがアルバイトで稼ぎすぎると、親の税金が増えてしまう可能性があります。
さらに、いわゆる年収の壁は2025年に続き、2026年も見直されました。(2027年は改正がなく、次回の改正は2028年になる予定です。)
≫関連コラム
年収の壁「178万円」に引上げ後は、いくら減税になる?【年収200万円・400万円・600万円・800万円・1,000万円で試算】
そこで今回は、2026年度・2027年度の年末調整に向けて、子のアルバイトで親の税金が増えてしまう仕組みを解説します。
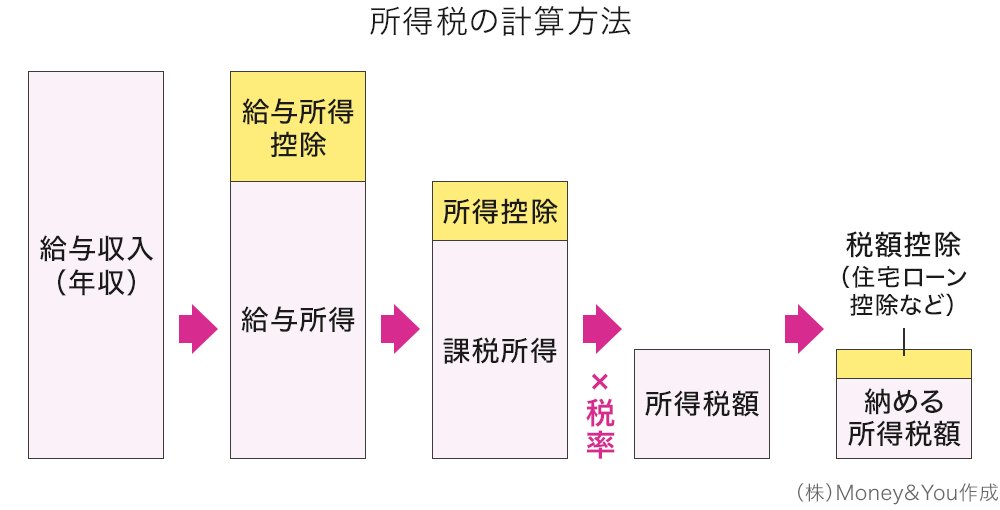
所得税は、税込の年収から「給与所得控除」や「所得控除」を差引いて「課税所得」を求め、課税所得の金額に応じた所得税の税率を掛けて計算します。
「所得控除」の1つに、家族を養っている方(扶養者)が受けられる「扶養控除」があります。通常、扶養控除の控除額は38万円、大学生年代(19歳〜23歳未満)の子どもを扶養している場合は「特定扶養控除」といって、63万円の控除が受けられます。住民税にも同じ仕組みがあり、控除額はそれぞれ33万円、45万円です。
| 対象者 | 控除額 | |
|---|---|---|
高校生の子どもを扶養している
| 所得税 | 38万円 |
| 住民税 | 33万円 | |
大学生の子どもを扶養している
| 所得税 | 63万円 |
| 住民税 | 45万円 | |
つまり、高校生の子どもを扶養している親は、「38万円」の扶養控除が適用になり、大学生の子どもの場合は「特定扶養親族」に該当するため、「63万円」の扶養控除が適用になります。子どもを養っている家庭は、そうでない家庭よりも経済的な負担が大きくなります。そこで、扶養控除を適用することで税金の負担を軽くしようというわけです。
扶養控除の対象となる方は、生計を一にする(生活費を共有している)16歳以上の親族で、年間の合計所得金額が一定以下の方です。この所得要件は、2024年までは48万円以下、2025年は58万円以下でしたが、2026年分からは「62万円以下」になっています。なお、配偶者は扶養控除の対象ではなく、「配偶者控除」「配偶者特別控除」という、別の所得控除の対象になります。
あわせて、給与所得控除額の最低額も見直されました。2025年は65万円でしたが、2026年からは69万円となり、さらに2026年、2027年の2年間は特例で5万円上乗せされて74万円になります。
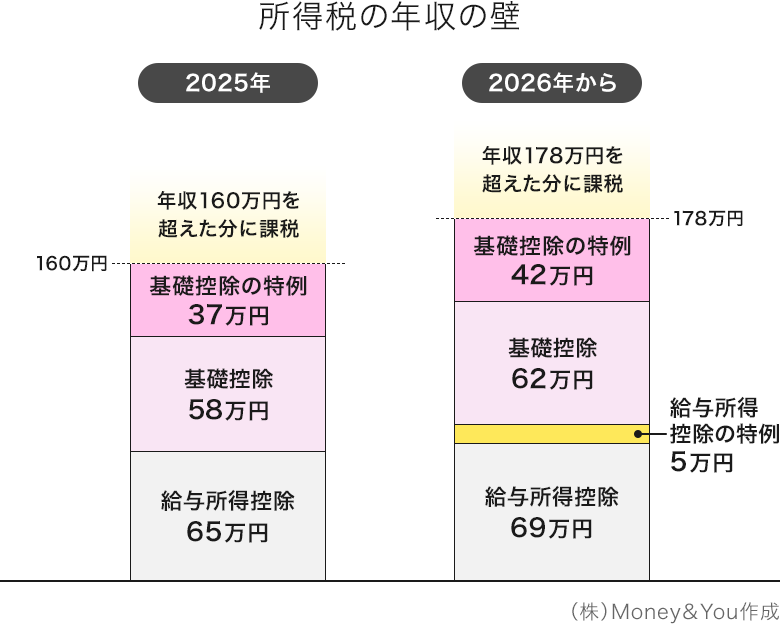
つまり働いて給与をもらう方は、所得から働く方の経費にあたる「給与所得控除」を差引くことができます。
例として、年間の収入136万円から給与所得控除74万円を差引くと年間の合計所得金額は62万円という計算になります。
つまり、子どもの収入がアルバイト代だけの場合、2026年1月〜12月のアルバイト代が136万円以下であれば、扶養控除の対象になります。改正法の施行は2026年12月ですが、2026年分の所得全体に適用され、12月の年末調整で反映されます。2027年分の所得についても同様です。
一方、子どもがアルバイトでたくさん稼ぎ、年間のアルバイト収入が136万円を1円でも超えてしまうと、高校生などの子どもは親の税金上の扶養から外れてしまいます。それによって、親は38万円の所得控除が受けられなくなるため、税金を多く納めることになってしまうのです。
親の所得税率が10%(住民税は所得税率にかかわらず一律10%)の場合、増える親の税額は、以下の合計で求められます。
単純計算で約7万1,000円の税金が増える計算となります。
所得税の税率は所得によって5%から45%まで、段階的に上昇します。従って、年収が高いほど、子どもが扶養から外れたときの税額が多くなってしまいます。
<所得税の速算表>
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 から 194万9,000円まで | 5% | 0円 |
| 195万円 から 329万9,000円まで | 10% | 9万7,500円 |
| 330万円 から 694万9,000円まで | 20% | 42万7,500円 |
| 695万円 から 899万9,000円まで | 23% | 63万6,000円 |
| 900万円 から 1,799万9,000円まで | 33% | 153万6,000円 |
| 1,800万円 から 3,999万9,000円まで | 40% | 279万6,000円 |
| 4,000万円 以上 | 45% | 479万6,000円 |
国税庁「所得税の税率」より
なお、所得税の増加分は年末調整で反映されるため、年末調整の還付金が減少するか、場合によっては追加徴収になります。住民税が増えるのは翌年(2027年)の6月分からになります。
大学生年代(19歳以上23歳未満)の子どもについては、2025年に創設された「特定親族特別控除」があります。
2026年分の場合、子どもの年収が159万円以下(2025年は150万円まで)なら、親は引き続き63万円の扶養控除を受けられます。159万円を超えると控除額は段階的に減り、親の手取りが急激に減ることを防げるようになっています。197万円(2025年は188万円)を超えたところでゼロになります。
<大学生年代を扶養している場合(特定親族特別控除)の控除額>
| 子どもの収入金額※ | 親の控除額 |
|---|---|
| 136万円超〜159万円以下 | 63万円 |
| 159万円超〜164万円以下 | 61万円 |
| 164万円超〜169万円以下 | 51万円 |
| 169万円超〜174万円以下 | 41万円 |
| 174万円超〜179万円以下 | 31万円 |
| 179万円超〜184万円以下 | 21万円 |
| 184万円超〜189万円以下 | 11万円 |
| 189万円超〜194万円以下 | 6万円 |
| 194万円超〜197万円以下 | 3万円 |
| 197万円超 | 0円 |
出典:国税庁「令和8年4月源泉所得税の改正のあらまし」をもとに筆者作成
子どもの年収が197万円を超えて控除が全くなくなると、親の所得税率が10%の場合、増える税金は以下の合計となります。
合計 10万8,000円
約10万8,000円が増税される計算となります。
今回の改正で働く学生やその親が受けられる恩恵はさらに大きくなりました。ただし、扶養控除が適用になる金額を1円でも超えてしまうと、親の増税になってしまうので、年の途中で子どもとアルバイト収入の見込みを話しあっておくことが大切です。
年末に慌てないために以下のポイントも抑えておきましょう。
今後も扶養にまつわる壁は改正が続くことが予想されます。税金は理解しづらいところではありますが、家計に大きな影響を与え、マネープランを考える上でも非常に重要です。
わかりやすい解説記事などで勉強しながら、最新情報を収集するようにしましょう。
高山 一恵
ファイナンシャルプランナー(CFP)
(株)Money&You取締役。中央大学商学部客員講師。一般社団法人不動産投資コンサルティング協会理事。慶應義塾大学文学部卒業。2005年に女性向けFPオフィス、(株)エフピーウーマンを設立。10年間取締役を務めたのち、現職へ。NHK「日曜討論」「クローズアップ現代」などテレビ・ラジオ出演多数。ニュースメディア「Mocha(モカ)」、YouTube「マネーアンドユーTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「マンガと図解 はじめての資産運用」(宝島社)など書籍120冊超、累計200万部。ファイナンシャルプランナー(CFP®)。1級ファイナンシャル・プランニング技能士。X(旧Twitter)→@takayamakazue
高山 一恵のプロフィールを見る