子育て・年金世帯なら知っておきたい所得金額調整控除とは?計算方法も解説
ファイナンシャルプランナー(CFP)
高山 一恵
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
【この記事を読んでわかること】
会社員、公務員の方は、毎年10月頃になると会社で年末調整の書類が配布されます。年末調整を行うことで払いすぎた税金が還付される可能性があります。税金負担軽減のポイントは、年末調整で自分が適用になる「所得控除」を正確に申告することですが、いくつか見落としがちな所得控除があります。今回は見落としがちな所得控除の代表格「所得金額調整控除」について解説します。
「所得金額調整控除」とは、給与収入の高い子育て世帯などと、給与と年金で生活しておりどちらの収入も低い方の税負担を軽減するための、調整制度です。
一般的に、税負担を軽減するポイントは、年末調整で自分が適用になる「所得控除」を正確に申告することです。所得控除とは本人や家族の状況、災害や病気といった個人の事情だけでなく、保険商品等の個別の契約状況によって税の負担を軽くする制度のことです。代表的なものに「配偶者控除」「扶養控除」「生命保険料控除」などがあります。
今回解説する「所得金額調整控除」も給与などの所得への課税の際に金額を調整するための控除です。正式名称は「子ども・特別障害者等を有する者等の所得金額調整控除」といいます。
所得金額調整控除は2020年に導入された制度ですが、導入の背景には、2018年の税制改正で「給与所得控除」と「公的年金等控除」の仕組みが見直されたことがあります。
給与所得控除と公的年金等控除の仕組みが見直されたことにより、一部の方は税負担が増えることになりました。
特に負担が重くなったのは以下の方です。
| 1 | 給与収入が高く、子育て中や重い障害を本人や家族が抱えている方
|
|---|---|
| 2 | 給与と公的年金の両方を受取っており、どちらも高額ではない方
|
そこで、特に負担が重くなった方たちの税負担を軽くするために「所得金額調整控除」が設けられました。
所得金額調整控除は大きくわけて以下の2種類あります。
所得金額調整控除は、対象となる年に給与収入が850万円を超えていて、子育て中などの条件に当てはまる方です。詳細は以下のとおりです。
<所得金額調整控除の条件>
+
(以下のいずれか)
所得金額調整控除の対象になった場合の控除額は、以下のとおりです。
<所得金額調整控除による控除額>
| 給与収入 | 控除額 |
|---|---|
| 850万円超1,000万円以下 | (実際の給与収入-850万円)×10% |
| 1,000万円超 | 15万円 |
給与収入と公的年金等収入の両方がある場合も、所得金額調整控除の対象となることがあります。
具体的には、給与収入と公的年金等収入(企業年金や年金受取りを選択したiDeCoなども含む)の両方があり、対象となる年の給与所得控除後の給与所得と公的年金等控除後の公的年金による雑所得の金額の合計額が10万円を超える場合です。
所得金額調整控除の対象になった場合の控除額は、以下のとおりです。
<所得金額調整控除による控除額>
{給与所得控除後の給与所得の金額(10万円超の場合は10万円) + 公的年金等の雑所得の金額(10万円超の場合は10万円)}-10万円
上記対象者の場合は年末調整で控除を受けることができないので、確定申告で手続きを行います。
所得が低くなると、所得税だけでなく住民税の金額も下がり、市区町村が実施するサービスの自己負担額も軽くなる場合があります。
所得金額調整控除を受けることで軽減される税金の額は、所得税率などによって異なりますが、基本的には以下のとおりです。
<所得金額調整控除の基本的な計算式>
控除額×所得税率※+控除額×住民税率(10%)
例えば、23歳未満の扶養親族がいて、給与収入が950万円の方を考えてみましょう。
この場合の所得金額調整控除額は、以下のとおりです。
(950万円-850万円)×10%=10万円
給与収入が950万円の場合の所得税率は20%なので、税負担の軽減額の目安は以下のとおりです。
10万円×20%+10万円×10%=3万円
つまり、所得税と住民税を合わせて3万円税金が軽減されます。
共働きで夫婦ともに年収850万円以上の場合、所得金額調整控除でさらに気をつけたいポイントがあります。
それは、扶養控除や配偶者控除のように、夫婦のどちらか一方のみが受けられるというものではないということ。つまり、要件を満たせば、夫婦ともに控除を受けることができます。
では、夫婦ともに年収1,000万円の子育て世帯では、所得金額調整控除が適用になるとどれくらい税金が軽減されるのでしょうか。
所得金額調整控除の控除額の計算式は以下です。
<所得金額調整控除額の計算式>
控除額={給与等の収入金額(1,000万円超の場合は1,000万円)―850万円}×10%
ただし、控除を受けられる上限金額は15万円となっています。
ここで夫婦共に年収1,000万円の子育て世帯のケースを見てみましょう。
控除額=(1,000万円―850万円)×10%=15万円
所得税の税率が夫婦ともに23%とした場合、1人あたり所得税は、3万4,500円軽減され、住民税と合わせると、4万9,500円軽減されます。今回のケースの場合、夫婦で約10万円の税金が軽減されることになります。
所得金額調整控除の申請方法は、対象者に応じて異なります。
基本的に年収850万円超で子どもや特別障害者等がいる場合は、「年末調整」で行います。給与収入と公的年金等の収入、両方の収入がある場合は、前述したように年末調整で控除を受けることができないので、「確定申告」をすることになります。
まず、年収850万円超で子どもや特別障害者等がいる場合の申請方法を見ていきましょう。
年末調整は扶養控除や配偶者控除、生命保険料控除などに対応しており、毎年10~11月頃に勤務先に提出することで申請するものです。
年末調整をする際に、勤務先から配られる申告書は主に3枚あります。1枚目は「給与所得者の扶養控除等(異動)申告書」、2枚目は「給与所得者の保険料控除申告書」、3枚目は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」という書類です。所得金額調整控除について記載する欄があるのは、3枚目の書類です。
共働きで夫婦ともに収入が高い場合、配偶者控除は適用できませんし、子どもが16歳未満の場合は扶養控除も適用対象外ですので、自分には関係がない書類と感じられることがあるため、所得金額調整控除については見落としがちです。所得金額調整控除が適用対象になる方は、3枚目の書類の赤枠の部分を記載しましょう。
<所得金額調整控除申告書>
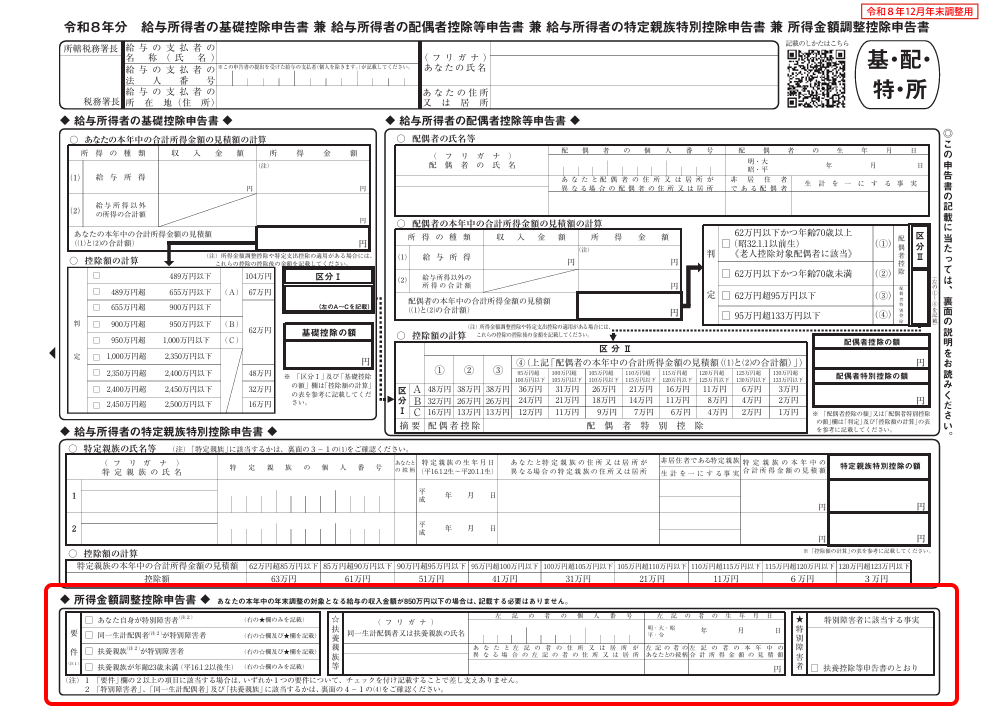
国税庁「各種申告書・記載例」より令和8年分 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
仮に年末調整で手続きし忘れてしまったという場合、「還付申告」という手続きをすることで遡って納めすぎた税金の還付を受けることができます。
還付申告は、確定申告期間に関係なく、翌年の1月1日から5年間であればいつでも申告することができます。還付申告は、住民税の申告も兼ねています。税務署からお住まいの市区町村へ申告データが連携され、それに基づいて住民額が再計算されます。
還付申告の詳細については、国税庁のホームページもしくは、お住まいの市区町村を管轄している税務署に確認してください。
次に、給与収入と公的年金等収入の両方がある場合の申請方法を見ていきます。
確定申告は給与所得に関係し、毎年2月16日~3月15日にご自身で税務署に申告するものです。
確定申告書を作成する際には、給与所得や公的年金等に係る雑所得の金額をもとに所得金額調整控除額を計算することで、所得税額に反映されます。
確定申告の申請は、国税庁の確定申告書等作成コーナーから実施できます。
確定申告の方法について詳細は以下のコラムでも紹介していますのでご覧ください。
所得金額調整控除は、税制改正による負担増を緩和するために設けられた制度です。
主な対象者は、①年収850万円超で23歳未満の扶養親族や特別障害者等がいる方、②給与収入と公的年金等収入の両方がある方の2つのケースです。
また、年収850万円超で要件を満たす場合は、夫婦それぞれが所得金額調整控除の適用を受けられる可能性があります。
申請方法は、①の場合は年末調整、②の場合は確定申告となります。
本来、所得金額調整控除が適用できるにもかかわらず見落としているケースもあります。ご自身が対象となる要件に該当するかどうか、一度確認してみるとよいでしょう。
お申込みに際しては、以下のご留意点を必ずご確認ください。
高山 一恵
ファイナンシャルプランナー(CFP)
(株)Money&You取締役。中央大学商学部客員講師。一般社団法人不動産投資コンサルティング協会理事。慶應義塾大学文学部卒業。2005年に女性向けFPオフィス、(株)エフピーウーマンを設立。10年間取締役を務めたのち、現職へ。NHK「日曜討論」「クローズアップ現代」などテレビ・ラジオ出演多数。ニュースメディア「Mocha(モカ)」、YouTube「マネーアンドユーTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「マンガと図解 はじめての資産運用」(宝島社)など書籍120冊超、累計200万部。ファイナンシャルプランナー(CFP®)。1級ファイナンシャル・プランニング技能士。X(旧Twitter)→@takayamakazue
高山 一恵のプロフィールを見る