年末調整の還付金はいつ・いくら戻る?年収別の早見表・計算方法を紹介
経済評論家・マネーコンサルタント
頼藤 太希
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
【この記事を読んでわかること】
年末が近づくと、会社員・公務員など多くの給与所得者にとって年末調整の時期がやってきます。
毎年12月の給料が多くて嬉しいという方は多いかもしれませんが、そもそもなぜ多いのでしょうか。
年末調整を簡単にいうと、1年間の給与や各種控除を反映し、「正しい所得税額を計算する仕組み」です。
会社員・公務員の方は、毎月の給与から天引き(源泉徴収)で所得税を支払っていますが、この金額は概算であり、正確な金額ではありません。
給与年収から社会保険料を引き、扶養親族等の人数を数え、国税庁の「給与所得の源泉徴収税額表」に当てはめて税額を計算しています。
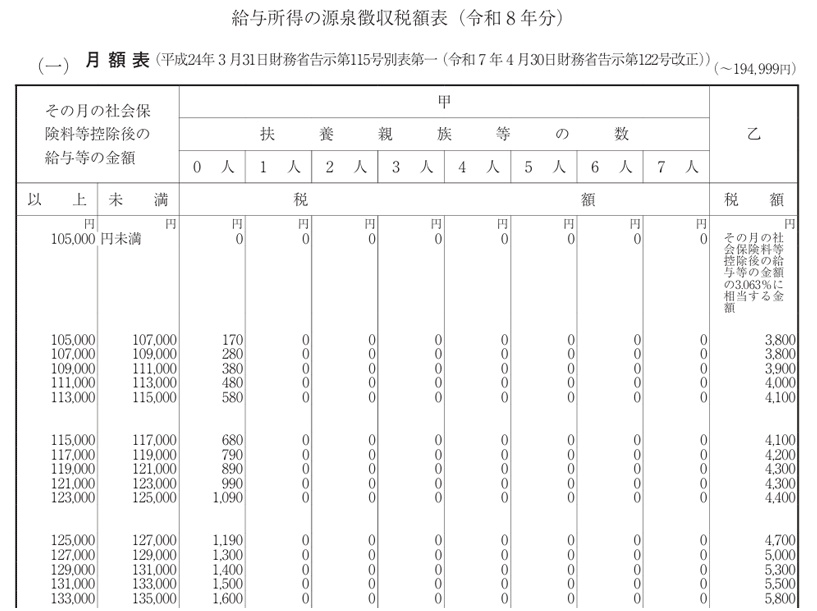
国税庁「給与所得の源泉徴収税額表(令和8年分)」
たとえば、年の途中で扶養親族が増え、勤務先がまだその事実を把握していない場合、毎月の所得税の計算には考慮されていないことがあります。
年末調整することで、はじめて勤務先が正しい所得税の金額を算出できるのです。
所得税は、具体的には次のような流れで計算します。
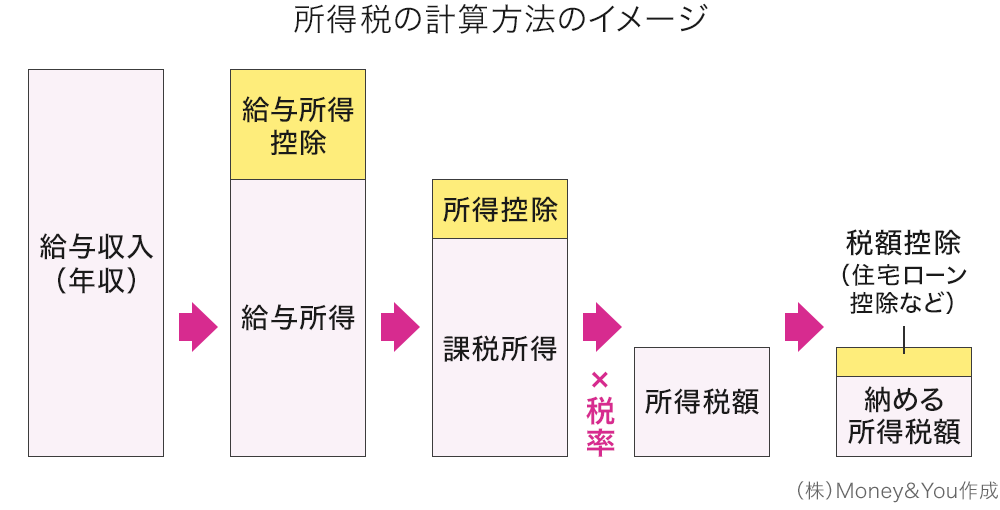
「毎月給与天引きで支払っている所得税の合計金額」よりも、「年末調整により算定した所得税の金額」が少ない場合は「還付金」として戻ってきて、多い場合は「追加徴収」として支払う(給与天引き)ことになります。
還付金が手元に届く時期は、多くの場合12月の給与日ですが、事務処理の都合によっては1月の給与日としている会社もあります。
所得控除とは、本人や家族の状況、災害や病気といった個人の事情によって、税負担を軽減する制度であり、2026年度時点では16種類あります。
所得が少ない方に重い税負担がかからないようにする控除に「基礎控除」「配偶者控除」「配偶者特別控除」「扶養控除」「特定親族特別控除」があります。
個人の事情を考慮して税負担を軽くする控除に「障害者控除」「寡婦控除」「ひとり親控除」「勤労学生控除」があります。
社会保障や寄附によって税負担を軽減する控除に「社会保険料控除」「小規模企業共済等掛金控除」「生命保険料控除」「地震保険料控除」「寄附金控除」があります。
病気や災害などによる税負担を減らす控除に「医療費控除」「雑損控除」があります。
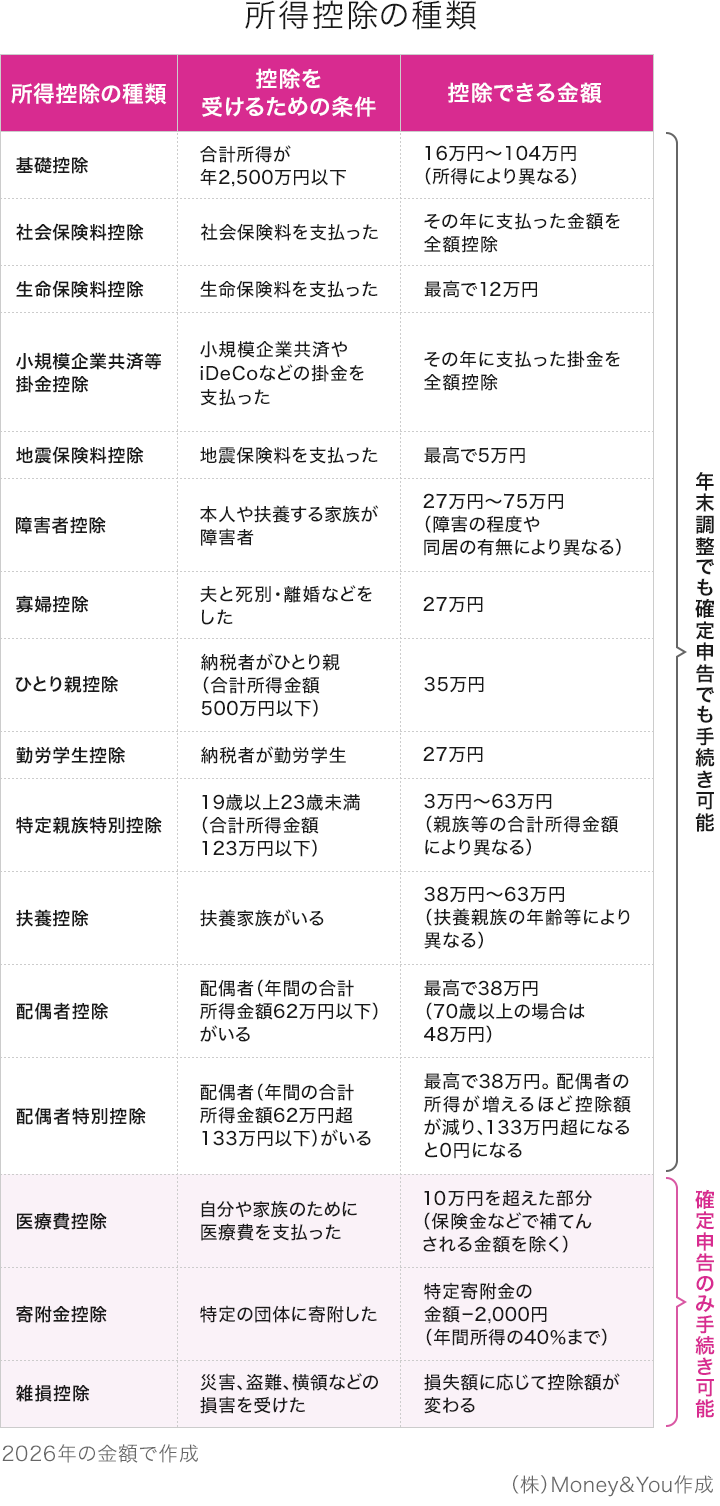
医療費控除・寄附金控除・雑損控除の3つは、確定申告でしか手続きできませんが、それ以外の13種類の所得控除は、年末調整で手続きができます。
住宅ローン控除を適用するためには、1年目のみ確定申告をしなければなりませんが、2年目からは年末調整で手続きができます。
還付金がいくら戻ってくるかどうかは、主に「所得控除の額」と「所得税率」で決まります。
所得税率は、課税所得に応じて5%〜45%までの7段階あります。
たとえば、今年から新たに配偶者控除38万円が適用できる場合、所得税率が10%であれば、38万円×10%=3万8,000円が還付金として戻ってくる計算です。
年収400万円、600万円、800万円の場合で、年末調整における還付金早見表を作りました。社会保険料は年収の15%と仮定し、配偶者控除・扶養控除は今年はじめて適用となった場合として試算しています。
実際の還付金額は、適用できる所得控除や所得控除の額、毎月概算で納めている所得税などによって異なりますので、あくまでも目安としてご確認ください。
<年収400万円の年末調整の還付金早見表>
| 年収 | 4,000,000円 | ||||
|---|---|---|---|---|---|
| 毎月概算で納めている所得税額の合計 | 87,480円 | ||||
| 基礎控除 | あり | あり | あり | あり | あり |
| 配偶者控除 | なし | あり | あり | あり | あり |
| 扶養控除(16歳以上・1人) | なし | なし | あり | あり | あり |
| 生命保険料控除(4万円) | なし | なし | なし | あり | あり |
| 小規模企業共済等掛金控除(24万円) | なし | なし | なし | なし | あり |
| 源泉徴収税額 | 57,176円 | 37,777円 | 18,378円 | 16,336円 | 4,084円 |
| 還付金 | 30,304円 | 49,703円 | 69,102円 | 71,144円 | 83,396円 |
(株)Money&You作成
<年収600万円の年末調整の還付金早見表>
| 年収 | 6,000,000円 | ||||
|---|---|---|---|---|---|
| 毎月概算で納めている所得税額の合計 | 214,320円 | ||||
| 基礎控除 | あり | あり | あり | あり | あり |
| 配偶者控除 | なし | あり | あり | あり | あり |
| 扶養控除(16歳以上・1人) | なし | なし | あり | あり | あり |
| 生命保険料控除(4万円) | なし | なし | なし | あり | あり |
| 小規模企業共済等掛金控除(24万円) | なし | なし | なし | なし | あり |
| 源泉徴収税額 | 147,534円 | 110,784円 | 84,743円 | 82,701円 | 70,449円 |
| 還付金 | 66,786円 | 103,536円 | 129,577円 | 131,619円 | 143,871円 |
(株)Money&You作成
<年収800万円の年末調整の還付金早見表>
| 年収 | 8,000,000円 | ||||
|---|---|---|---|---|---|
| 毎月概算で納めている所得税額の合計 | 471,960円 | ||||
| 基礎控除 | あり | あり | あり | あり | あり |
| 配偶者控除 | なし | あり | あり | あり | あり |
| 扶養控除(16歳以上・1人) | なし | なし | あり | あり | あり |
| 生命保険料控除(4万円) | なし | なし | なし | あり | あり |
| 小規模企業共済等掛金控除(24万円) | なし | なし | なし | なし | あり |
| 源泉徴収税額 | 427,288円 | 349,692円 | 272,096円 | 263,928円 | 226,151円 |
| 還付金 | 44,672円 | 122,268円 | 199,864円 | 208,032円 | 245,809円 |
(株)Money&You作成
上記の表の見方を具体的な例で説明します。
たとえば、年収600万円で配偶者を今年度から扶養しはじめた場合、還付金の額は103,536円となります。
10万円分あれば、生活に少し余裕が生まれますね。
なお、住宅ローン控除が適用できる場合は、控除額を直接所得税額から差引くことができますので、その「控除額」に応じて還付金が増えます。所得税額から控除しきれない場合は、住民税額からも差引くことができます。ただし、住民税から控除できる金額は、前年度の所得税の課税所得×5%(最高9万7,500円)が限度です(2026年10月執筆時点)。住民税の控除分は現金の還付ではなく、翌年6月以降の住民税が減額となります。
(1)配偶者が産休・育休を取得した…配偶者控除・配偶者特別控除
自身が合計所得金額1,000万円以下で、扶養している配偶者の所得が62万円以下の場合に「配偶者控除」、扶養している配偶者の所得が62万円超133万円以下の場合に「配偶者特別控除」が適用できます。
<配偶者控除と配偶者特別控除の違い>
| 配偶者の所得 | 納税者の合計所得900万円以下の場合の控除額 | ||
|---|---|---|---|
| 所得税 | 住民税 | ||
| 配偶者控除 | 62万円以下 | 38万円 | 33万円 |
| 配偶者特別控除 | 62万円超 133万円以下 | 配偶者の所得金額に応じて 38万円から段階的に減る | 配偶者の所得金額に応じて 33万円から段階的に減る |
頼藤 太希「配偶者控除と配偶者特別控除の違いとは?誰がいくら税負担を軽減できる?」より
共働き世帯の場合、お互いに一定の収入があるのでこれらの控除が適用されませんが、夫または妻が産休・育休を取得した場合、相手方の収入が少なくなり配偶者控除や配偶者特別控除の対象になる場合があります。
産休・育休を取得したという場合には、対象になっていないかチェックしましょう。
(2)扶養親族が増えた(父母・祖父母など)…扶養控除
16歳以上の扶養親族がいる場合には「扶養控除」の対象になります。16歳以上ならば「38万円」、19歳以上23歳未満の特定扶養親族ならば「63万円」の控除が受けられます。高校生や大学生の子どもを養っている場合は、この扶養控除の申告を忘れることはないでしょう。
同居していない父母や祖父母などに仕送りして生計を一にしている場合に、「38万円」または「48万円」の控除が適用できます。後者は12月31日時点の年齢が70歳以上である老人扶養親族に適用できます。この条件を満たしているにも関わらず、申請していないケースは少なくありません。一緒に住んでいないと扶養控除が適用できないと思っている方が多いのかもしれません。
生計を一にしていて普段同居している場合は10万円が上乗せされて「58万円」の控除が適用できます。日常的に同居していることが基本的な要件ですが、たとえば、長期で入院している場合なども適用になります。
(3)子どもの国民年金保険料を支払った…社会保険料控除
子どもが20歳になったら国民年金に加入します。子どもが学生であれば、学生納付特例制度により保険料の納付を猶予することもできます。この子どもの国民年金保険料は、親が代わりに支払うことも可能で、保険料を納めてあげれば、子どもが将来受取る年金を増やすことができ、さらに支払った保険料合計が親の社会保険料控除にもなります。子どもの国民年金保険料を払った場合には、年末調整で申告しないと所得控除になりません。
その他、iDeCo(イデコ・個人型確定拠出年金)に加入している場合も、年末調整で申告することで所得控除が適用されます。手続きは生命保険料控除などと同じで、「小規模企業共済等掛金払込証明書」の内容を「給与所得者の保険料控除申告書」に記載して一緒に提出します。
本来所得控除が適用できていたにも関わらず、申告していなかったという場合は、5年以内であれば「還付申告」をすることにより、多く納めた税金が返ってきます。還付申告は確定申告とは異なるものであり、翌年の1月1日から5年の間ならいつでも行うことができます。
この還付申告は年末調整ではできません。国税庁ホームページ「確定申告書等作成コーナー」の「提出した申告書に誤りがあった場合」から更正の請求書等を作成し、e-Taxで提出しましょう。または、書面で更正の請求書等を作成し、該当年の証明書を添付して、所轄の税務署に提出することもできます。
税務署や専門家に相談することで、多く納めた税金をしっかり取り戻せるといいですね。
頼藤 太希
経済評論家・マネーコンサルタント
(株)Money&You代表取締役。中央大学商学部客員講師。早稲田大学オープンカレッジ講師。ファイナンシャルプランナー三田会代表。日経CNBCコメンテーター。慶應義塾大学経済学部卒業後、外資系生保にて資産運用リスク管理業務に従事。2015年に創業し現職。日本テレビ「カズレーザーと学ぶ。」(※現在は放送終了)、フジテレビ「サン!シャイン」、BSテレ東「NIKKEI NEWS NEXT」などテレビ・ラジオ出演多数。主な著書に『はじめての新NISA&iDeCo』(成美堂出版)、『定年後ずっと困らないお金の話』(大和書房)など、書籍120冊超、累計200万部。日本年金学会会員。ファイナンシャルプランナー(CFP®・1級FP技能士)。日本証券アナリスト協会認定アナリスト(CMA)。宅地建物取引士。日本アクチュアリー会研究会員。X(@yorifujitaiki)
頼藤 太希のプロフィールを見る