「デビットカードをおすすめしない」って本当?デビットカードが選ばれる理由やカード選びのポイントを解説
ファイナンシャルプランナー(CFP)
高山 一恵
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
【この記事を読んでわかること】
「デビットカードはおすすめしない」と耳にすることがありますが、実際は利用目的やライフスタイルによって評価が異なります。本コラムでは、デビットカードの仕組みやメリットを整理したうえで、「おすすめしない」と言われる理由や向いている方の特徴から自分に合ったカード選びのヒントまでわかりやすく解説します。
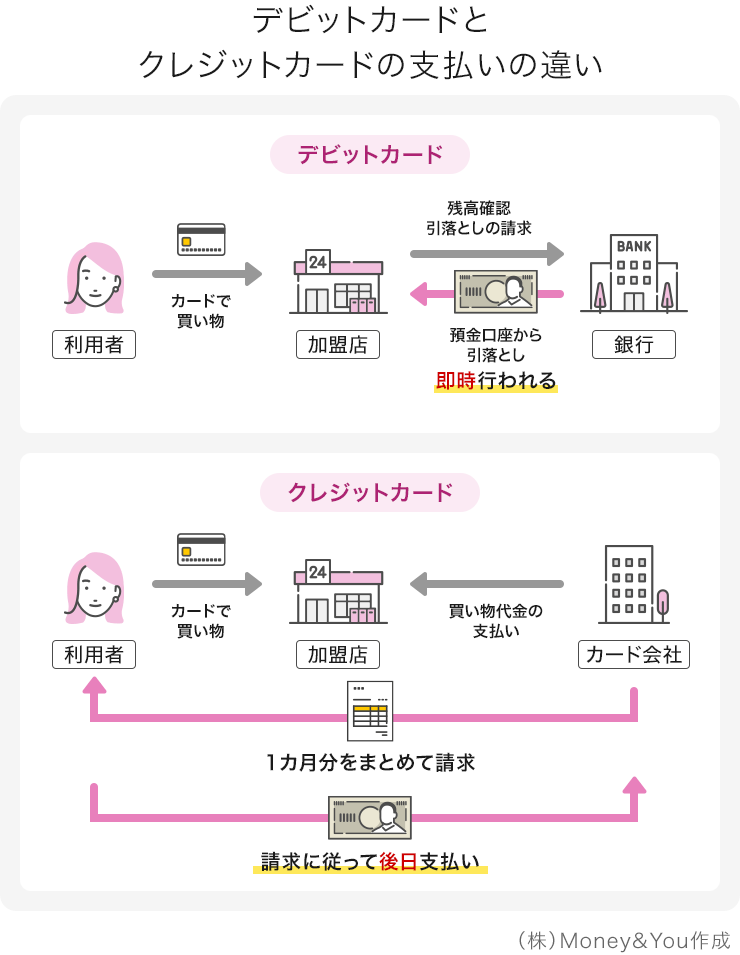
デビットカードは、お買い物などで使った直後に銀行口座からお金が引落としされて決済される「即時引落とし」のカードです。デビットカードでお買い物をすると、デビットカードの引落とし口座となっている口座に加盟店から残高確認・引落としの請求がかかります。そして、銀行口座の残高が即時に引落としされ、支払いにあてられます。
同じ「カード払い」でも、クレジットカードはデビットカードとは異なります。クレジットカードでお買い物をすると、加盟店からクレジットカード会社にお買い物があったことが伝えられます。クレジットカード会社はそのお買い物の代金をいったん立て替えて支払い、後日利用者にまとめて(多くは1カ月ごとに)請求します。利用者は後からご利用代金をクレジットカード会社に支払います。
デビットカードのメリットは、次のようなところにあります。
デビットカードの最大のメリットは、使いすぎを防ぐことができる点です。
キャッシュレス決済は現金とは違って支払いのときにお金が減っている感覚が少ないからか、つい使いすぎてしまうという声も聞かれます。しかし、デビットカードならば銀行口座の残高の範囲内でしかご利用できません。
たとえば、銀行口座に5万円入れておいたとしたら、使えるのは5万円までです。デビットカードを使ったときに銀行に残高がなければ、お買い物ができません。「お買い物できない」というと一見不便そうですが、デビットカードの即時引落としの仕組みが使いすぎを防いでくれると考えれば、使いすぎを防ぎやすい仕組みといえます。
現金払いでは「どこでいくら使ったか」は記録されません。領収書やレシートで管理することはできますが、ちょっと手間がかかります。
デビットカードで使った金額は、銀行の入出金明細に記録されます。銀行口座のアプリなどで入出金明細を確認すれば、お金をいくら使ったか、残高がどれくらいあるかがリアルタイムで可視化できます。
デビットカードが作れるのは、多くの場合「15歳以上(中学生は不可)」の方です。デビットカードを作るにあたっては原則としてクレジットカードのような与信審査がありませんので、学生や専業主婦(夫)などでも作りやすく使いやすいのがメリットです。
デビットカードが不正に利用されることも、絶対にないとは言い切れません。しかし、デビットカードにはクレジットカードと同様の不正利用補償が付いており、不正使用による損害額が補償されます。デビットカードを利用したときには利用通知メールやプッシュ通知が届く設定にすることもできるので、不正利用を見つけやすくなっています。
デビットカードには上記のようにさまざまなメリットがある一方で、「デビットカードはおすすめしない」と言われることがあります。そこでよく挙げられるデメリットを確認してみましょう。
デビットカードには国際ブランド(Visa・Mastercard🄬・JCBなど)がついており、各国際ブランドの加盟店でご利用できます。クレジットカードとは違い、ガソリンスタンド・ホテル・機内販売など一部ご利用いただけない加盟店はありますが、スーパーやコンビニエンスストア、ネットショッピングなど、日常的なお買い物には幅広くお使いいただけます。
デビットカードでもお買い物に応じてポイントがためられますが、デビットカードのポイント還元率は、クレジットカードのポイント還元率よりも低めに設定されている場合もあるようです。
しかし、デビットカードとクレジットカードでポイント還元率が同じ場合もあります。
たとえば、イオン銀行が発行しているデビットカード「イオン銀行キャッシュ+デビット」とクレジットカード「イオンカードセレクト」の場合、どちらもお支払いにご利用いただく場合は同じポイント還元率になります。
クレジットカードと違い、デビットカードは銀行口座に残高がないと利用できません。しかし、デビットカードは即時引落としだからこそ使いすぎを防いでくれるのがメリットです。デビットカードを利用する前に銀行口座の残高を確認することを習慣化し、お金の使いすぎを防ぎましょう。
デビットカードのお支払いは1回払いのみとなります。クレジットカードのように分割払いを利用することはできませんが、その分、翌月以降に支払い残高が積み重なる心配がありません。常に現金感覚で、口座残高の範囲内で計画的に支出管理をしたい方には、むしろ大きなメリットと言えます。
デビットカードのデメリットは、使い方や利用目的によっては必ずしもデメリットではないことがわかったので、デビットカードが向いている方を確認しておきましょう。
デビットカードは銀行口座残高の範囲内で即時に支払いが行われ、使いすぎの心配がないので、はじめて持つキャッシュレスの手段として向いています。
デビットカードを使用することで、銀行口座の残高の中で毎月やり繰りする術を身につけましょう。
専業主婦(夫)など家計管理を重視する方には、デビットカードがおすすめです。デビットカードは口座残高の範囲内で即時に支払いが行われ、使いすぎの心配がないので、普段使っている銀行口座でデビットカードを作ると家計管理がしやすいです。デビットカードはクレジットカードのような与信審査は原則不要で、銀行口座があればすぐに作れます。「現金感覚で安心してキャッシュレス決済を使いたい」ならば、デビットカードがおすすめです。
デビットカードに限らず、よくご利用される店舗やサービスと相性のよいカードの利用をおすすめします。普段使いのお店でポイント還元率が高ければ、日々の生活の中で無理なくおトクに過ごせます。
たとえば普段からイオンのショッピングモールでお買い物をするなら、「イオン銀行キャッシュ+デビット」がおすすめです。イオングループの店舗などでお買い物をすれば基本の2倍※のWAON POINTがもらえるうえ、イオンで開催される「お客さま感謝デー」などのおトクな特典にも活用できます。
「イオン銀行キャッシュ+デビット」は、イオン銀行のキャッシュカード・デビットカード(JCBデビット)・電子マネーWAONが1枚になったカードです。イオン銀行キャッシュ+デビットのメリットは、次のようなところにあります。
イオン銀行キャッシュ+デビットのポイント還元率は、クレジットカードの「イオンカードセレクト・イオンカード」と同じです。
<ポイント還元率>
| 決済方法 | イオングループの 対象店舗での利用時 | 対象店舗以外での利用時 |
|---|---|---|
| クレジット・デビット | 200円(税込)ごとに 2WAON POINT いつでもWAON POINT基本の2倍 | 200円(税込)ごとに 1WAON POINT |
(株)Money&You作成
デビットカードでお買い物したときの還元率は「クレジット・デビット」の欄にあるとおりです。イオンやイオンモールといったスーパー、コンビニのミニストップ、ドラッグストアのウエルシアなど、イオングループの対象店舗でデビットカードをご利用すれば、200円(税込)ごとに2WAON POINTがもらえます。対象店舗以外でも200円(税込)ごとに1WAON POINTがもらえます。
特にイオングループの各店舗をよくご利用するならば「イオン銀行キャッシュ+デビット」を活用することで、より効率的にポイントをためることができます。
イオン銀行キャッシュ+デビットにも、不正利用補償が付帯しています。インターネットバンキングで事前の設定を行っていただくことで、ご利用時に通知メールを受け取ることも可能です。
さらに、イオン銀行キャッシュ+デビットではあらかじめ「1日(1カ月・1回)いくらまで」と、デビットカードの利用限度額を定めることが可能です。不正利用対策にもなりますし、自分の無駄遣い防止にも役立ちます(限度額設定にかかわらず、ご利用できるのは口座残高までです)。
デビットカードを「おすすめしない」といわれることもありますが、それはあくまでデビットカードの一面に過ぎません。利用目的や実際の使い方によって、評価は変わります。
特にデビットカードは日常のお買い物や家計管理に役立てたいという方に向いているカードです。イオン銀行キャッシュ+デビットなら、安心と利便性の両立ができるでしょう。
高山 一恵
ファイナンシャルプランナー(CFP)
(株)Money&You取締役。中央大学商学部客員講師。一般社団法人不動産投資コンサルティング協会理事。慶應義塾大学文学部卒業。2005年に女性向けFPオフィス、(株)エフピーウーマンを設立。10年間取締役を務めたのち、現職へ。NHK「日曜討論」「クローズアップ現代」などテレビ・ラジオ出演多数。ニュースメディア「Mocha(モカ)」、YouTube「マネーアンドユーTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「マンガと図解 はじめての資産運用」(宝島社)など書籍120冊超、累計200万部。ファイナンシャルプランナー(CFP®)。1級ファイナンシャル・プランニング技能士。X(旧Twitter)→@takayamakazue
高山 一恵のプロフィールを見る