【FP×時短節約家】物価高の今、我が家のお金をどう守る?
タマルWeb編集部員
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
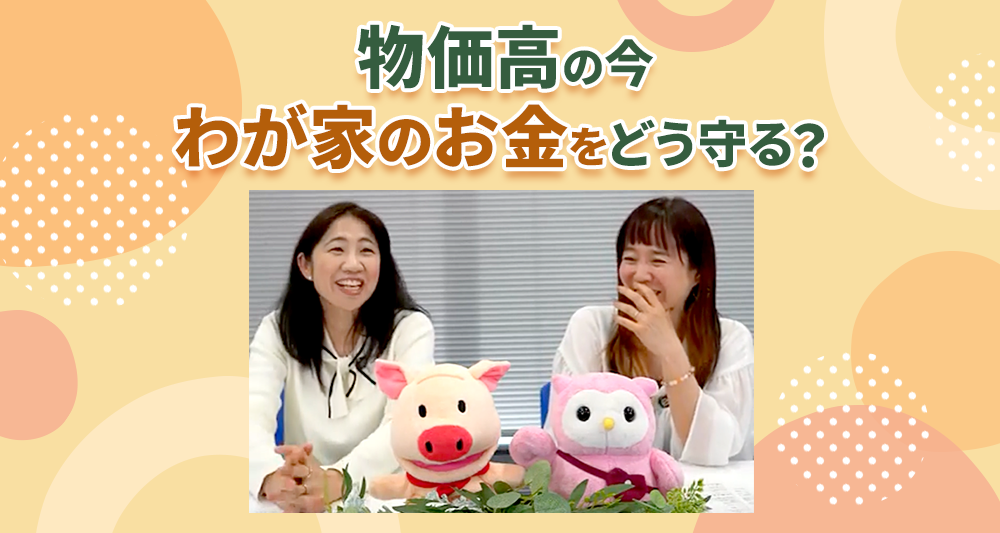
2026年5月にイオン銀行公式Instagramのライブ配信にて、時短節約家のくぅちゃんとファィナンシャルプランナーの高山一恵さんに家計を守る資産形成について対談いただきました。
今回のテーマは、「物価高の今、我が家のお金をどう守る?」
食料品や日用品、光熱費など、さまざまなものの値上がりが続くなか、家計をどう見直せばよいのでしょうか。お二人が実践している節約術から、資産形成、さらに「預金だけでは少し物足りない」というときの選択肢まで、じっくりお聞きしました。
高校3年生の長男と中学3年生の次男のママ。
ダブル受験で支出が増大している中、親として子どもの「やりたい!」を後押ししたい一心で、塾代をムダなく捻出する節約や貯蓄テクニックを日々研究中。
中学3年生になる息子をもつママ。
自身のFP資格を活かし、日々の家計管理から教育資金の準備方法までトータルでアドバイスやサポートをしている。今年は長男の海外留学と修学旅行が控え、最近の物価高・為替変動で高騰する費用に頭を悩ませ中。
まずはくぅちゃん、どんな節約をしているんですか?
この前、ゴールデンウィークでバタバタしていてコンビニに行ったんですよ。今、コンビニのおにぎりって250円から300円くらいするものもありますよね。
びっくりしますよね。
おにぎりを2個買って、チキンみたいなものを買ったら1,000円を余裕で超えるんですよ。
うちは男の子が二人なんですけど、サラダなんかもちゃんと持ってくるので(笑)、1,000円、2,000円ってあっという間。本当に物価高を感じます。
あとは、最近下の子のスマホが壊れたんです。今のスマホ、本当に高いじゃないですか。
うちも中学生の息子が「iPhoneの最新機種を買って」と言います(笑)。
簡単に「壊れたから」と10万円以上するスマホを買ってあげるわけにもいかないので、下取りに出したり、中古ショップで少し新しめのものを買ったり。そうやってやりくりしています。
もう1つやっているのが、外食費をうまくコントロールするために、イベントを年間でスケジュール化することです。
1月から12月まで、家族4人の誕生日、クリスマス、年末年始などをあらかじめ考えて、「年間特別費」のような形で積み立てて、そこから出すようにしています。
そうすると、「なんとなく外食に行く」というのを減らせるんですよね。
それはすごくいいと思います。
共働きだと、忙しくて「今日面倒だから外食にしない?」みたいに、ちょこちょこ外食しちゃうことがありますよね。うちも人のことは言えませんが(笑)。
でも、それが重なると結構お金が出ていきます。
だから、イベントをスケジュール化して、あらかじめ予算に組み込む。そうすると無駄なお金を使わなくて済むと思います。
先生がおすすめする、家計の見直しのポイントは何ですか?
今は物価高なので、焦って節約しようと思っている方も多いと思います。
ただ、むやみやたらに節約すると疲れてしまうし、頑張っている割にあまり効果が出ないこともあります。
なので、節約するときには優先順位をつけてほしいんです。
まず固定費、次に浪費、最後に変動費。この順番がおすすめです。
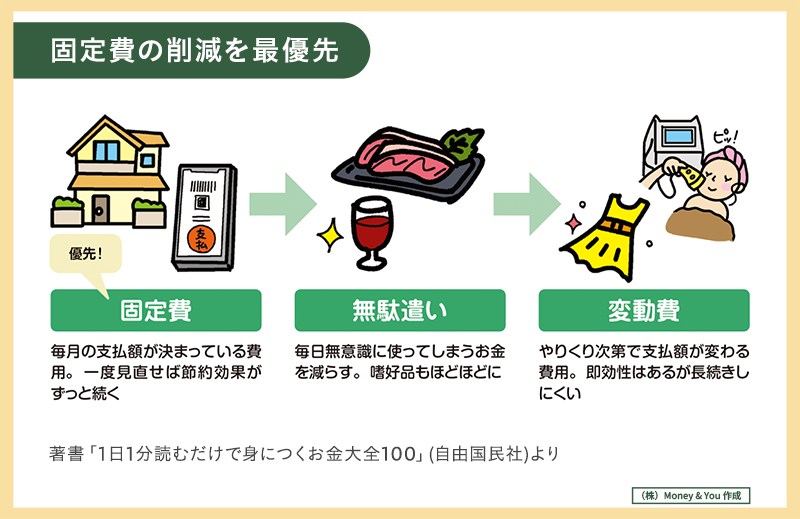
固定費は、住居費や通信費、水道光熱費、保険料など、毎月ある程度決まって発生するお金です。
見直すときには少し手間がかかりますが、一度見直せば、その後も節約効果が続きます。
私も家計を見直そうと思って、最初に手をつけたのが固定費でした。
保険を見直したり、通信費は格安スマホに変えたり。時代によってサービスも変わるので、自分たちの暮らしに合うものを探して何度か乗り換えました。
たとえば、水道光熱費や通信費、生命保険などをそれぞれ少しずつ見直して、合計で月4万円削減できたとします。
そうすると年間では48万円になります。
年間48万円なら、10年間で480万円。大きいですよね。
私自身も、いろいろな固定費を見直して月2~3万円くらい節約できました。
フォロワーさんからは「食費を見直したい」とよく聞かれるんですけど、先生がおっしゃったように、食費などの変動費は最後でいいと思います。
食費は一番手をつけやすいんですけどね。だから、やりたくなっちゃう(笑)。
「無駄遣いを減らすのが難しい」「買ったときは必要だと思っていたけれど、あとから無駄だったとわかる」というコメントも来ています。
先生、そういう場合の対策はありますか?
たとえばレシートを取っておいて、あとから振り返ってみるのがおすすめです。
本当に必要だったものには「○」、どちらでもよかったものには「△」、いらなかったと思うものには「×」をつける。
そうすると、「これはもしかしたらいらなかったのでは?」と冷静に判断できます。
一度振り返って、「次に同じような状況になったら、これは我慢した方が後悔しないかな」と考える。その繰り返しです。
やっぱりPDCAを回していくということですね。
「固定費を見直さなきゃと思っていても、なかなか重い腰が上がらない」というコメントも来ています。
スマホの機種変更や通信会社の乗り換えも、結構時間がかかりますよね。
「あれもこれもやらなきゃ」と思うから大変なのかもしれません。
「まずはこれからやろう」と優先順位をつけて、1つずつ取り組むとやりやすいと思います。
確かに。「まずスマホ」「次に保険」というようにわけてもいいですね。
物価が上がっているなかで、節約だけではなく「投資もした方がいいのかな」と考える方も増えていると思います。
くぅちゃんはどうですか?投資はやっていますか?
私は結構やっている方だと思います。
FP2級の勉強をしたこともあって、NISAと、株主優待を目的にした個別株などをやっています。
投資の基本に則って、長期・積立・分散で投資しています。
王道ですね。
投資というより、「長期・積立・分散」という基本に沿って安定的に取り組んでいる感じですね。
冒険しないです(笑)。
一攫千金なんてないですもんね。
本当に。地道にコツコツですね。
くぅちゃんは、投資をする目的ってあるんですか?
やっぱり老後資金ですね。
老後も今くらいの暮らしを維持したいというのもありますし、子どもたちが結婚したら、孫やお嫁さんにもお金を使ってあげたいんです(笑)。
資産家になりたいということではないですけど、遊びに来たらご飯を食べさせてあげるとか、誕生日に何か買ってあげるとか。そういうことができるおばあちゃんになりたいです。
それは大事ですよね。将来どんな暮らしをしたいのか、具体的にイメージすることは重要だと思います。
先生は、今のような物価高のなかで投資についてどう考えていますか?
今はインフレ、つまり物価が上がっている状況ですよね。
物価が上がると、お金の価値は相対的に目減りします。
たとえば、前年に100円だったものが、物価が2%上がれば102円出さないと買えなくなります。
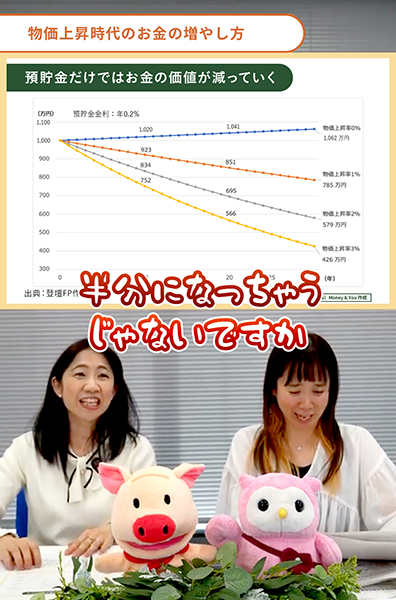
預貯金の残高自体は同じでも、そのお金で買えるものが少なくなってしまうということです。
だから、長期的に考えるほどインフレへの対策も重要になります。
確かに。ディズニーランドだって、私が小学生のころは今よりずっと安かったですよ。
今はハイシーズンだと1万円くらいしますし、食事なども含めたら簡単に「行っておいで」とは言えません(笑)。
そうですよね。
投資には怖いイメージもありますが、インフレによって資産価値が目減りする可能性も考えると、将来に向けてお金を増やしていくことも考える必要があります。
投資にはいろいろな方法があります。
メディアでは「大きく儲けた」「大きく損をした」といった話が取り上げられることもありますが、そういった方法でずっと利益を出し続けるのは簡単ではありません。
初心者の方にも取り組みやすい方法として考えたいのが、くぅちゃんも実践している長期・積立・分散投資です。
コツコツやっていくということですね。
そうですね。
また、通常、投資で得た利益には税金がかかります。そのため、NISAのような非課税制度を活用することも選択肢になります。
私も値動きを見すぎると気になっちゃうので、あまり見ないようにしています。
上がっているときは見ますけど(笑)、下がったときはあまり見ない。
あまり見すぎると気になっちゃいますからね。
ここまで投資の話をすると、「じゃあ預金はいらないの?」と思う方もいるかもしれません。
そうではないんですよね?
そうですね。
「じゃあ全部投資しよう」と思う方もいるかもしれませんが、すべてのお金を投資に回すのはNGです。
投資には元本割れする可能性があります。
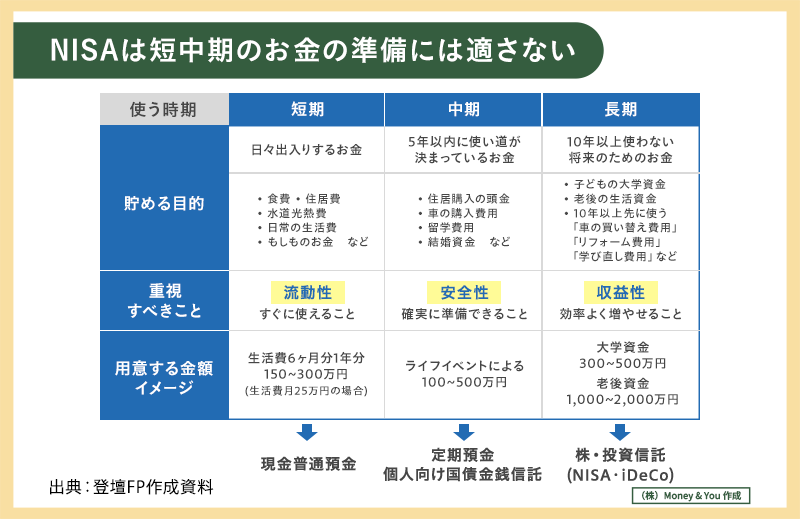
ですから、まずはお金を使う目的によってわけて考えることが大切です。
たとえば、
というようにわけます。
急に必要になっても、NISAからすぐに出したくない場合もありますもんね。
そうですね。
日常生活費やもしものためのお金は、すぐ引出せることが大切です。
1つの目安として、生活費の半年から1年分程度は預貯金で持っておくとよいでしょう。
一方、3~5年以内に使い道が決まっているお金は、普通預金より収益性も考えつつ、比較的安全性の高い商品を検討します。
たとえば定期預金や個人向け国債、金銭信託などですね。
そして、もっと先まで使わないお金については、投資も選択肢になります。
このようにわけると、「何のためのお金なのか」から置き場所を考えられるのでわかりやすいですね。
そうなんです。
何でも1つの商品で運用するのではなく、目的をわけることが大切です。
コメントで「金銭信託について聞きたい」という声も来ています。
私自身、あまり聞き慣れていない商品なので気になります。
金銭信託は、定期預金と比較されることもある商品です。
定期預金は基本的に元本が保証されていますが、金銭信託は元本保証ではありません。
その一方で、定期預金とは異なる収益性が期待できる商品です。
なるほど。少しリスクをとる分、収益性も考えるということですね。
そうですね。
たとえば、「普通預金や定期預金だけでは少し物足りないけれど、株式や投資信託ほど価格変動の大きいものは避けたい」と考える方が、選択肢の1つとして検討できます。
中期資金、たとえば住宅の頭金やリフォーム代、車の買い替え資金などの置き場所として考えることもできます。
先生、うち、急に外壁工事をすることになったんですよ(笑)。
見積もりを取ると100万円から200万円弱くらいかかりそうなんです。
家を買った時点で、10年、13年くらいたったら必要になることはある程度予測できるじゃないですか。こういう時に使うお金を、あらかじめ準備しておくということですよね。
そうですね。
金銭信託自体を知らない方も多いと思うので、「こういう商品もあるんだ」と選択肢の1つとして知っておいていただくといいと思います。
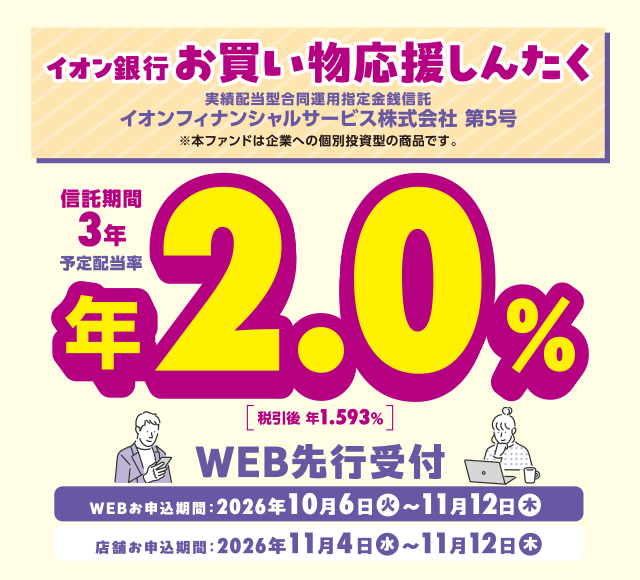
「イオン銀行お買い物応援しんたく(イオンフィナンシャルサービス株式会社 第5号)」は、イオンフィナンシャルサービスへの貸付債権等が投資対象となる実績配当型合同運用指定金銭信託です。安全性に配慮しながら円預金を上回る収益を目指して運用され、3年間の信託期間で予定配当率は年2.0%(税引後年1.593%)となっています。
お申込みは10万円以上1円単位で可能です。お申込みいただくと、半年ごとに配当金が普通預金口座に支払われます。
お申込手数料は無料で、イオン銀行インターネットバンキングおよび店舗でお申込みが可能です。
ただし、2026年10月6日(火)から11月3日(火)までの先行受付はインターネットバンキング限定です。インターネットバンキングからのお申込みかつイオンカードセレクト会員さま限定で金額に応じて最大100,000WAON POINTが進呈されます。
【WAON POINTの進呈条件】
WEBお申込期間中に以下2つの条件を満たされた方へ進呈いたします。
①インターネットバンキングにて、「イオン銀行お買い物応援しんたく」を信託金額100万円以上お申込みのうえ、契約成立となること
②2026年12月11日(金)時点でイオンカードセレクト会員であることが当社で確認できること
【WAON POINTの進呈時期】
WAON POINTは2027年1月頃に進呈いたします。WEBお申込期間中に本商品のお申込みが完了している場合でも、お申込みの撤回等で進呈条件を満たさない場合は進呈対象外となります。
【WAON POINT進呈のご留意事項】
いかがでしたでしょうか。
今回の対談で繰り返し出てきたのが「何のためのお金なのかを考えてから、置き場所を決める」という考え方です。
物価高だからと焦って1つの方法に資金を集中させるのではなく、まず家計を見直し、それぞれのお金を「いつ、何のために使うのか」から整理してみてはいかがでしょうか。
今回は「物価高の今、我が家のお金をどう守る?」というテーマで、イオン銀行公式Instagramでライブ配信をした内容の一部をご紹介いたしました。
ほかにもお二人の体験談やエピソードについては、イオン銀行公式Instagramでアーカイブ配信を行っております。ぜひこちらからご視聴ください。(Instagramへ遷移いたします。)


タマルWeb編集部員
「金融をもっと近くに お客さまの日々のくらしを安全とよろこびで彩る」をテーマに、資格を保有している銀行員が運用しています。
お金のプロとして、イオンでおトクを生みだす方法や、お金の貯め方・増やし方・節約術をわかりやすく紹介するコラムなど、イオン銀行ならではの暮らしに役立つ情報をお届けします。