年金は何歳からの受給開始が得?受給額が最大化する開始年齢を分析
経済評論家・マネーコンサルタント
頼藤 太希
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
【この記事を読んでわかること】
みなさんのお手元に毎年1度、誕生日頃になると「ねんきん定期便」が送られてくることをご存知ですか。「よくわからないから見ていない…」という方もいるかもしれません。
ですが、ねんきん定期便は年金についての大切な情報がたくさん載っていますので、ぜひチェックしてほしい書類なのです。
そこで、今回はねんきん定期便の内容と、最低限見ておきたいポイントを解説します。
ねんきん定期便は、国民年金や厚生年金に加入している方に、日本年金機構から年に1回、誕生月に届く書類です。大まかにいうと、これまでの保険料の納付の実績や、将来受取れる年金の金額についての案内となっています。ねんきん定期便は毎年、基本的にハガキで届きますが、35歳・45歳・59歳になる年には封書で届きます。
年齢 | 届く時期 | 届くもの(内容) |
|---|---|---|
50歳未満 | 毎年の誕生月 | ハガキ(1年間の内容) |
35歳 | 35歳になる月 | 封書(全期間) |
45歳 | 45歳になる月 | 封書(全期間) |
50歳以上 | 毎年の誕生月 | ハガキ(1年間の内容) |
59歳 | 59歳になる月 | 封書(全期間) |
50歳未満のねんきん定期便と50歳以上のねんきん定期便では、記載内容が異なります。
<50歳未満と50歳以上のねんきん定期便の違い>
50歳未満 | 50歳以上 |
|---|---|
今まで支払った保険料に基づく年金額 |
|
50歳未満の方には、今まで支払った保険料に基づく年金額が記載されています。今後、受取れる年金額は年金保険料を支払うことで増えていきます。
50歳以上の方には、60歳まで保険料の納付を続けた場合に65歳から受取れる年金額が記載されています。あわせて、年金の受取開始を遅らせることで年金額が増える「繰り下げ受給」を5年行った場合と10年行った場合の年金額も記載されています。
ねんきん定期便を毎年チェックする習慣をつけておけば、定期的に自分の年金の状況を把握することができます。
ねんきん定期便でチェックしておきたいポイントは大きく4点「受取れる年金額」「加入履歴」「支払った保険料の合計」「加入期間の合計」です。
記載内容は少々異なりますが、ハガキでも封書でもチェックポイントは同じです。
まずは、ハガキの例をもとにチェックポイントを紹介します。お手元にハガキがある方は、一緒に確認してみましょう。
<ねんきん定期便(50歳未満)>
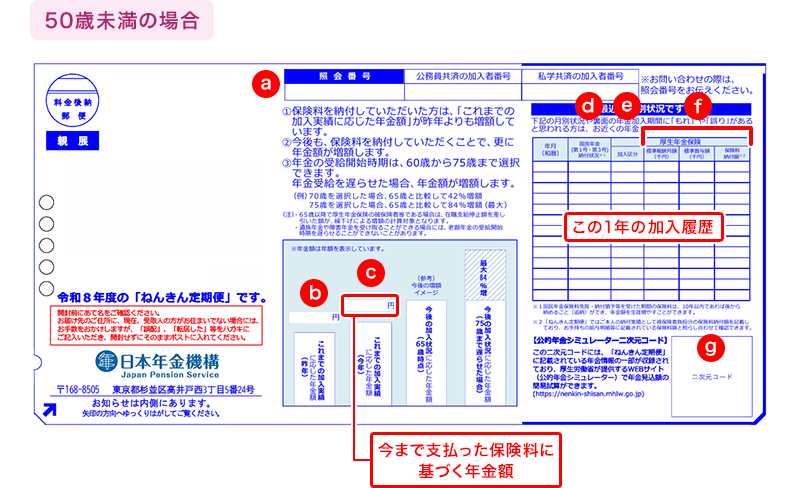
日本年金機構ホームページ「ねんきん定期便」の様式(サンプル)と見方ガイド(令和8年度送付分)より作成
a. 照会番号
「ねんきん定期便・ねんきんネット専用番号」へ問い合わせる際に使用する番号です。
共済記録がある方は、加入者番号が記載されています。
b. これまでの加入実績に応じた年金額(昨年)
昨年の「ねんきん定期便」でお知らせした年金額(年額)が記載されています。今年の年金額(年額)と見比べましょう。昨年「ねんきん定期便」が作成されなかった方などは、アスタリスク(*)で表示しています。
c. これまでの加入実績に応じた年金額(今年):今まで支払った保険料に基づく年金額
50歳未満の場合は「ねんきん定期便作成時までの加入実績」でもらえる年金額が記載されています。今は金額が少なくても、今後保険料を納めることで増えていきます。
d. 国民年金(第1号・第3号)納付状況
表示 | 説明 |
|---|---|
| 納付済 | 保険料を納めている月が表示されます。 |
| 未納 | 保険料を納めていない月の表示です。 |
| 確認中 | 「ねんきん定期便」の作成時点で納付状況が未確定の月の表示です。 |
| 3号 | 国民年金の第3号被保険者として登録されている月の表示です。 |
| 全額免除 | 保険料の納付が全額免除されている月の表示です。 |
| 半額免除 | 保険料の納付が半額免除されていて、免除後の残りの保険料を納めている月の表示です |
| 半額未納 | 保険料の納付が半額免除されていて、免除後の残りの保険料を納めていない月の表示です。 |
| 3/4免除 | 保険料の納付が4分の3免除されていて、残りの4分の1の保険料を納めている月の表示です。 |
| 3/4未納 | 保険料の納付が4分の3免除されていて、残りの4分の1の保険料を納めていない月の表示です。 |
| 1/4免除 | 保険料の納付が4分の1免除されていて、残りの4分の3の保険料を納めている月の表示です。 |
| 1/4未納 | 保険料の納付が4分の1免除されていて、残りの4分の3の保険料を納めていない月の表示です。 |
| 学特 | 学生納付特例制度の適用を受けている月の表示です。 |
| 猶予 | 納付猶予制度の適用を受けている月の表示です。 |
| 産前産後 | 保険料の納付が産前産後期間により免除されている月の表示です。 |
| 付加 | 付加保険料を納めている月の表示です。 |
| 合算 | 国民年金の任意加入期間のうち保険料を納めていない月の表示です。 |
未加入 | 20歳以上60歳未満の期間のうち、どの年金制度にも加入していなかった月の表示です。
|
e. 加入区分
どの制度に加入している期間かカッコ書きで表示されます。
表示 | 説明 |
|---|---|
| (厚年) | 厚生年金保険 |
| (基金) | 厚生年金基金 |
| (船保) | 船員保険 |
| (公共) | 公務員共済制度 |
(私学) | 私立学校教職員共済制度
|
f. 標準報酬月額・標準賞与額・保険料納付額
標準報酬月額:毎月の報酬から納める保険料の額や、受取る年金額を決定する時に、その計算のもとにするための金額です。
標準賞与額(千円):賞与から納める保険料の額や受取る年金額を決定する時に、その計算のもととするための金額です。
保険料納付額:標準報酬月額・標準賞与額に保険料率を乗じて計算した、実際の納付額です。
g. 公的年金シミュレーター二次元コード
厚生労働省「公的年金シミュレーター」で年金見込額を簡易試算するためのコードです。
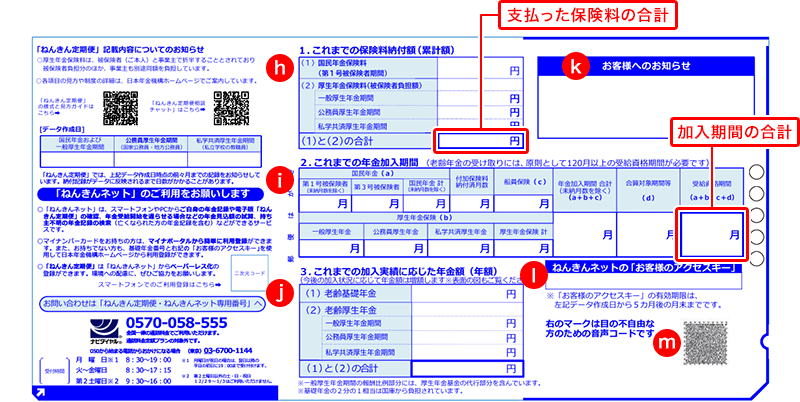
h. これまで納めた保険料納付額(累計額)
これまでに納めた国民年金保険料(第1号被保険者)と厚生年金保険料(第2号被保険者)の合計額が記載されています。
毎年増えているかをチェックして、増えていない場合は確認しましょう。
i. これまでの年金加入期間の合計
国民年金、厚生年金、船員保険、合算対象期間などを合計した受給資格期間が記載されています。年金を受取るには、120カ月以上の受給資格期間が必要です。期間に間違いがないかチェックしましょう。
j. これまでの加入実績に応じた年金額(年額)
「c.これまでの加入実績に応じた年金額(今年)」と同じ金額が(1)老齢基礎年金(2)老齢厚生年金の合計に記載されています。(付加年金を含みます。)
k. お客様へのお知らせ
状況に応じた年金に関する情報を個別に表示します。
l. お客様のアクセスキー
年金情報の確認や各種手続きが行える「ねんきんネット」のユーザIDを取得する際に使用する17桁の番号です。この番号を使用してユーザID発行を申込むと、即時にユーザIDが取得できます。
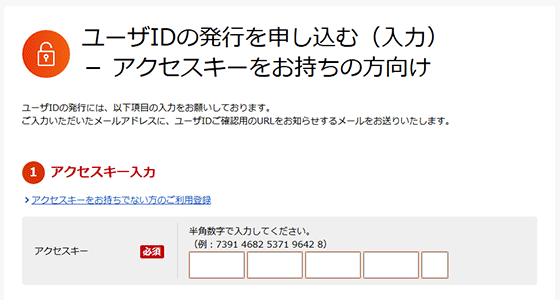
m. 音声コード
音声コードをスマートフォンで読取ると、年金加入記録の内容を音声で聞くことができます。
「60歳まで加入した場合の年金額の目安」「老齢年金の種類と見込額(年額)」以外のチェックポイントは、50歳未満の場合と同じです。
以降は50歳未満の場合との違いに重点を置いて解説します。
<ねんきん定期便(50歳以上)>
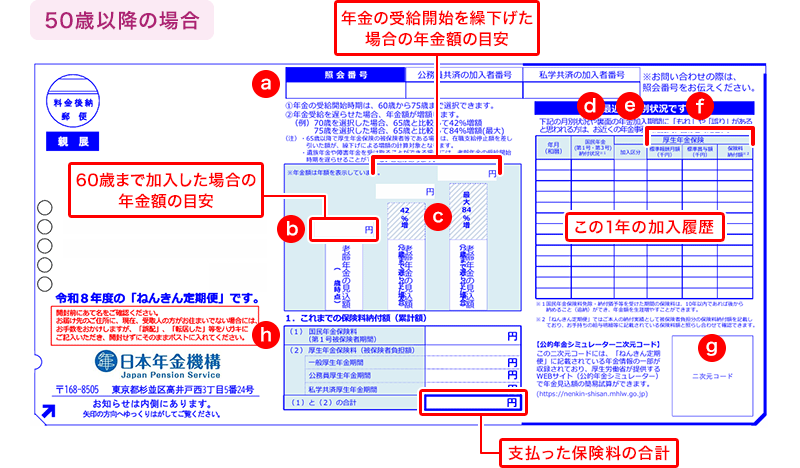
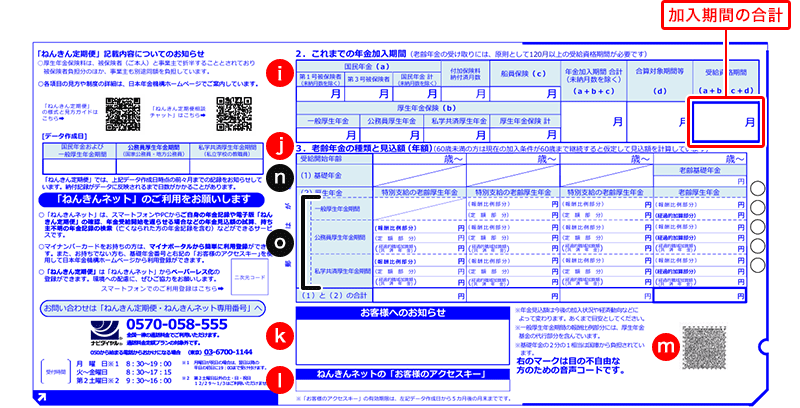
日本年金機構ホームページ「ねんきん定期便」の様式(サンプル)と見方ガイド(令和8年度送付分)より作成
b. 60歳まで加入した場合の年金額の目安
50歳以上60歳未満の方は「60歳まで加入した場合、65歳からの受取る年金額の目安」が記載されています。
60歳以上の方は、ねんきん定期便作成時点(65歳以上なら65歳時点)の加入実績に基づいた65歳からの受取見込額がわかります。
c. 年金の受給開始を繰り下げた場合の年金額の目安
年金は通常65歳からの受給開始になりますが、65歳以降は1カ月受給を遅らせるごとに
0.7%増額されます。1年で8.4%、5年で42%、10年で84%の増額です。
cの「42%増」は65歳から受給開始できる方が70歳まで遅らせた場合、「最大84%増」は75歳まで遅らせた場合の年金増額を指しています。
j. 老齢年金の種類と見込額(年額)
60歳未満の方:60歳まで継続加入した前提で、65歳から受取れる年金見込額が記載されています。
60歳以上65歳未満の方:「ねんきん定期便」作成時点の加入実績に応じて、65歳から受取れる年金見込額が記載されています。
65歳以上の方:65歳時点の年金加入実績に基づき計算しています。
アスタリスク(*):受給資格期間を満たしていない方の表示です。
n. 老齢基礎年金の見込額
被保険者期間の月数をもとに、65歳から年金の受取りを開始した前提での金額が記載されています(付加年金を含む)。
o. 老齢厚生年金の見込額
老齢厚生年金の内訳が記載されています。
受取りを開始できる65歳の前に、加入期間・受給資格期間を満たしていれば、60歳~64歳までの間「特別支給の老齢厚生年金」を受取れます。「特別支給の老齢厚生年金」の内訳は、65歳からの老齢基礎年金に相当する定額部分と、老齢厚生年金に相当する報酬比例部分になります。
50歳未満の定期便では反映されていなかった経過的加算も記載されています。
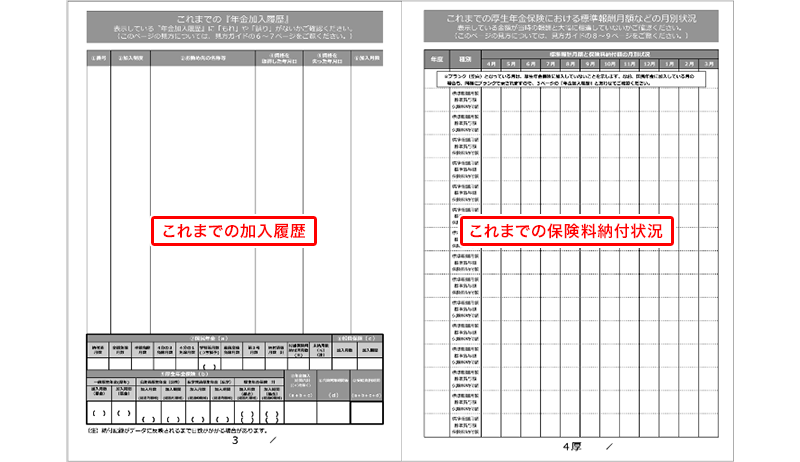
35歳・45歳・59歳になる年に届く封書のねんきん定期便にも、基本的にハガキと同じことが書いてあります。ただし、加入履歴はこれまでの全期間のものが記載されています。節目の年なので、全期間を確認してください、というわけです。
<ねんきん定期便(35歳・45歳)>
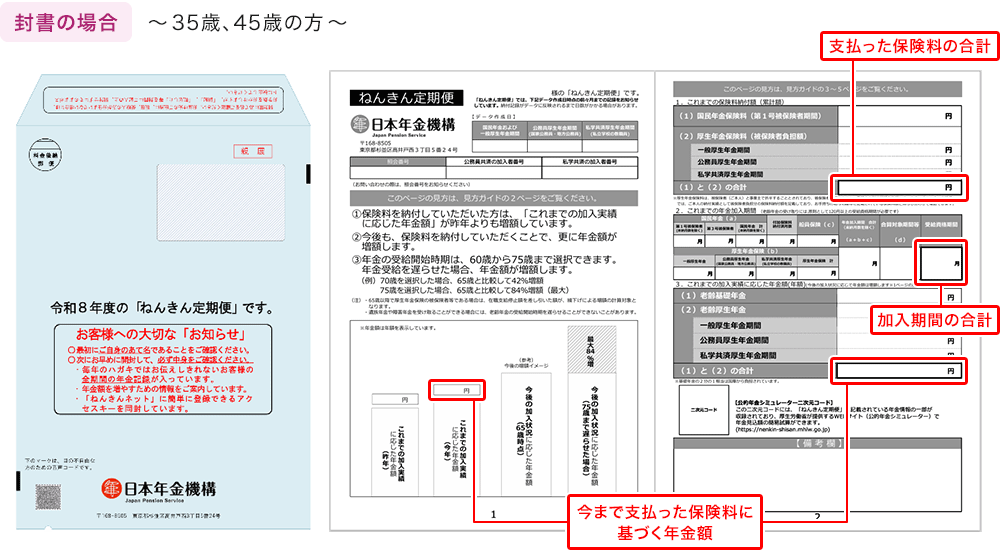
<ねんきん定期便(59歳)>
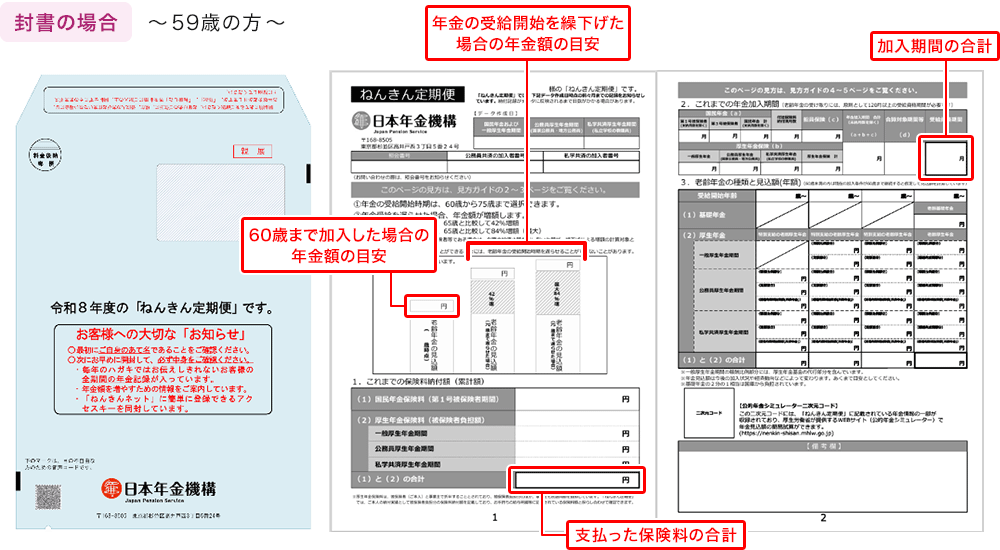
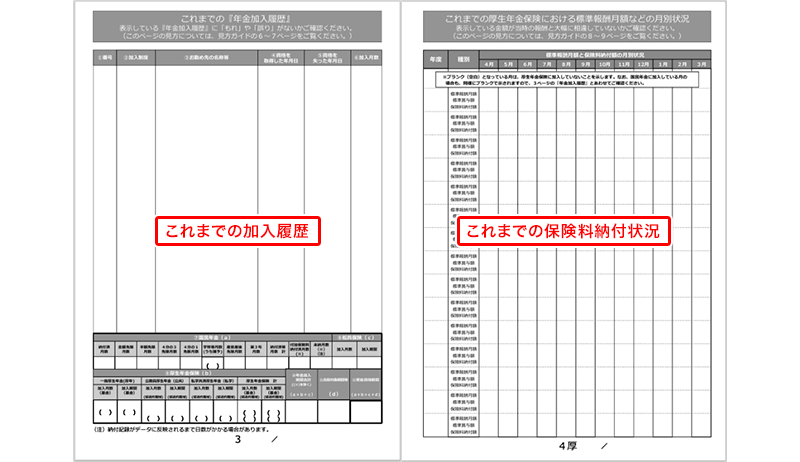
日本年金機構ホームページ「ねんきん定期便」の様式(サンプル)と見方ガイド(令和8年度送付分)より作成
もしも記載もれや誤りがある場合は、同梱の「年金加入記録回答票」に追記事項や修正事項を記入し、同梱の返信用封筒で返送しましょう。
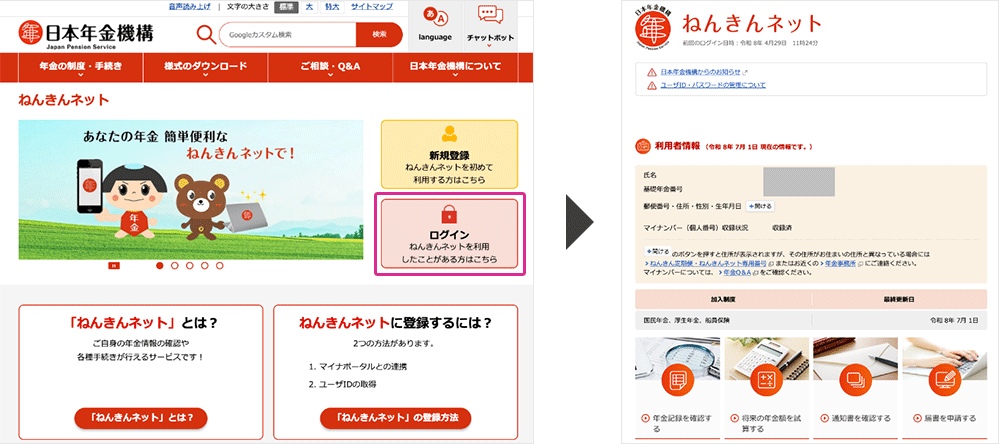
ねんきん定期便を見れば将来のおおよその年金額がつかめますが、ねんきん定期便が届くのは年に1度だけです。「気になったときにすぐ年金額や加入状況を確認したい」「年金額を試算したい」という場合には、ネットを利用するのが便利です。
<ねんきんネット>
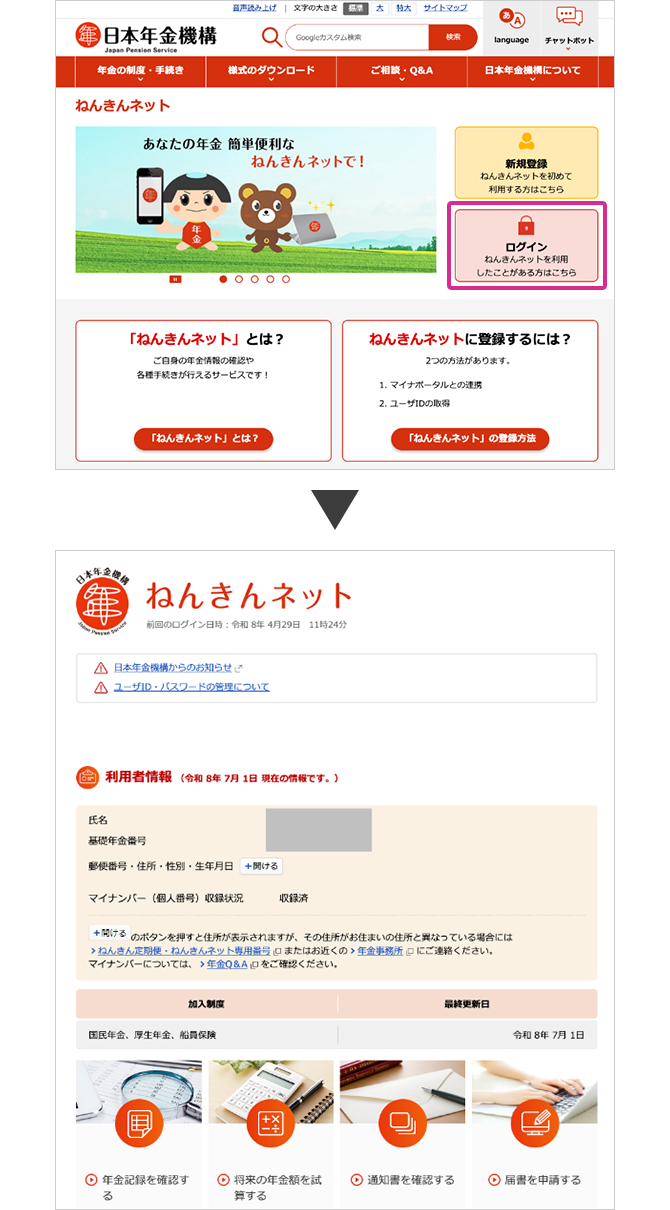
日本年金機構「ねんきんネット」より
ねんきんネットにログインすれば、20歳以降のすべての月の年金加入状況(国民年金や厚生年金の加入履歴、保険料の納付・免除状況など)をいつでもパソコンやスマホなどから確認することができます。年金の情報は毎月更新されています。また、ねんきんネットでは現在の年金への加入状況が60歳まで続いた場合の見込み額を「かんたん試算」で計算可能です。50歳未満の方であっても将来の見込み額が試算できます。今後の就業状況や年収、受給開始などをもとに年金額を試算できる「詳細な条件で試算」を利用すれば年金額を細かく試算できます。
厚生労働省が運用している「公的年金シミュレーター」は、自分の将来の年金額を簡単に試算できるツールです。生年月日・働き方・年収・受給開始年齢・税金・社会保険料の金額などを入力することで、老後の年金見込受給額を算出できます。
<公的年金シミュレーター>
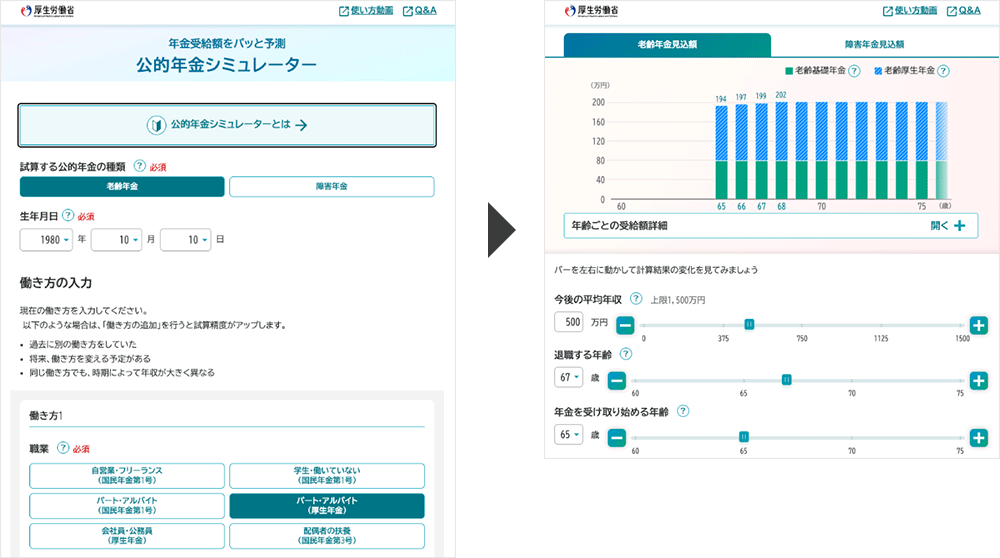
厚生労働省「公的年金シミュレーター」より
案内に従って情報を入力すると、将来もらえるおおよその年金額が表示されます。平均年収・退職年齢・年金を受取りはじめる年齢などのスライドを左右に動かすだけで、年金額の増減がどうなるかを確認できます。公的年金シミュレーターではiDeCoや障害年金の金額についても試算できるようになっています。
公的年金シミュレーターには、ねんきん定期便に記載のある二次元コードからもアクセス可能。ねんきん定期便経由だと、生年月日を入力するだけで自分の状況をもとにした将来の年金額がわかるのでより手軽に試算できます。
ねんきん定期便やねんきんネット、公的年金シミュレーターを利用してみて「年金額が少ない」と感じたら、将来受取る年金額を増やすことを考えましょう。
老後に備えるためにぜひ活用してほしい制度に、「iDeCo(イデコ・個人型確定拠出年金)」と「NISA(ニーサ・少額投資非課税制度)」があります。iDeCoやNISAを活用すれば、税制優遇の恩恵を受けながら中長期的に安定的に資産を増やせる可能性が高いからです。
iDeCoは、税制優遇の恩恵を受けながら自分年金を作る制度です。毎月一定の掛金を支払って自分で金融商品を選び運用し、運用の結果を60歳以降に受取ります。
iDeCoでは、3つのタイミングで税制優遇が受けられます。
iDeCoでは原則60歳まではお金を引出せませんが、それも税制優遇の恩恵を受けながら老後資金を堅実に貯めるためと考えればメリットになります。
NISAは投資の利益にかかる税金をゼロにできる制度です。積立投資専用の「つみたて投資枠」と、積立投資だけでなく一括投資もできる「成長投資枠」の2つの投資枠を使って、生涯にわたって非課税の投資ができます。iDeCoと違い、積立時や受取時の税制優遇こそありませんが、いつでも資金を引出せるため、老後資金に限らずさまざまな用途のお金を貯めることができます。
年金は65歳から受取るのが基本ですが、66歳から最長75歳まで年金の受給を遅らせる「繰り下げ受給」ができます。繰り下げ受給をすると、1カ月受給を遅らせるごとに、65歳から受取れる年金額より0.7%ずつ増加します。最大75歳まで年金の開始を遅らせると84%増加(受給率184%)となります。たとえば、65歳から年金を月15万円もらえる方が70歳まで年金を繰り下げたら、年金額は42%増えて月21.3万円(年255.6万円)、75歳まで繰り下げたら年金額は84%増えて月27.6万円(年331.2万円)になる計算です。繰り下げ受給の受給率は一度決めると生涯続きます。
国民年金の加入期間は20歳から60歳までの40年間(480カ月)です。この期間国民年金保険料を支払っていれば、老後に満額の国民年金(老齢基礎年金)が受取れます。しかし、何らかの理由で国民年金の加入期間が40年に満たないのであれば、国民年金に任意加入できます。
任意加入では、60歳〜65歳までの5年間、自分で国民年金保険料を支払うことで、国民年金保険料の加入期間を増やすことができます。加入期間が1年間増えると、老齢基礎年金は年約2万円増える計算です。加入期間が40年に達したら、老齢基礎年金を満額もらうことができますし、40年に達しなくても、受取れる年金額を増やすことができます。
国民年金への加入は原則60歳までですが、厚生年金への加入は70歳まで可能です。厚生年金の加入期間が長くなれば、その分老齢厚生年金が増えます。
働くことで給与がもらえれば、その分老後資金として用意する金額を減らすことができます。勤め先の健康保険にも加入できるので、保険料も労使折半で抑えられます。なにより、年金の繰り下げも選びやすくなるでしょう。
年金を増やす方法はいろいろあります。自分が無理なくできる方法を活用して年金を増やしておくことが、老後の安心につながります。
上記で紹介したiDeCoやNISAは、イオン銀行でも取り扱っています。
イオン銀行のiDeCoでは、金融機関に支払う「運営管理手数料」が0円なので、コストを抑えた投資が可能です。NISAではマネックス証券と提携しており、多数の投資信託がラインナップされています。イオン銀行の窓口では、年中無休でこれらの相談ができますので、「これから老後に備えて積み立てよう」という方は、ぜひ足を運んでみてくださいね。
お申込みに際しては、以下のご留意点を必ずご確認ください。

高山 一恵
ファイナンシャルプランナー(CFP)
(株)Money&You取締役。中央大学商学部客員講師。一般社団法人不動産投資コンサルティング協会理事。慶應義塾大学文学部卒業。2005年に女性向けFPオフィス、(株)エフピーウーマンを設立。10年間取締役を務めたのち、現職へ。NHK「日曜討論」「クローズアップ現代」などテレビ・ラジオ出演多数。ニュースメディア「Mocha(モカ)」、YouTube「Money&YouTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「マンガと図解 はじめての資産運用」(宝島社)など書籍100冊、累計200万部超。ファイナンシャルプランナー(CFP®)。1級ファイナンシャル・プランニング技能士。X(旧Twitter)→@takayamakazue
高山 一恵のプロフィールを見る