年金は何歳からの受給開始が得?受給額が最大化する開始年齢を分析
経済評論家・マネーコンサルタント
頼藤 太希
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
【この記事を読んでわかること】
「年金は何歳から受取れる?」「年金の受給開始年齢は何歳からがおトク?」と、年代問わず多くの人が不安や疑問を抱えています。
今回は、年金の受給開始年齢と、年金の繰上げ受給・繰下げ受給の仕組みとメリット・デメリット、受給額を増やせる開始年齢の考え方を損益分岐点と寿命別受給額最大化グラフから紹介します。
日本の公的年金には、国民年金と厚生年金の2種類があります。
国民年金は、20歳から60歳までのすべての方が加入する年金です。40年間にわたって所定の国民年金保険料を支払えば、誰でも満額の年金を受給できます。
厚生年金は、会社員や公務員が勤務先を通じて加入する年金です。最長70歳になるまで加入できます。会社員や公務員は、毎月の給料から厚生年金保険料が天引きされています。厚生年金保険料には国民年金保険料も含まれているので、会社員や公務員の方は老後に厚生年金と国民年金の両方をもらうことができます。
年金の受け取り開始年齢は、国民年金も厚生年金も原則65歳からです。国民年金から受給できる老齢年金を「老齢基礎年金」、厚生年金から受給できる老齢年金を「老齢厚生年金」といいます。
毎年誕生月になると、日本年金機構から「ねんきん定期便」が届いているでしょう。
50歳以上のねんきん定期便には、今のままの年金の加入状況が60歳まで続いた場合に65歳から受け取れる年金額が記載されています。「ねんきんネット」や「公的年金シミュレーター」では、簡単な操作で将来もらえる年金額のシミュレーションができます。
年金の受取開始は原則65歳ですが、60~64歳で受給する「繰上げ受給」、66~75歳で受給する「繰下げ受給」を選択することもできます。
繰上げ受給は、1カ月早めるごとに0.4%ずつ受給率が減少し、60歳から受給する場合は受給率が76%(24%減額)となります。
繰下げ受給は、1カ月繰り下げるごとに0.7%ずつ受給率が増加し、75歳から受給する場合は受給率が184%(84%増額)となります。
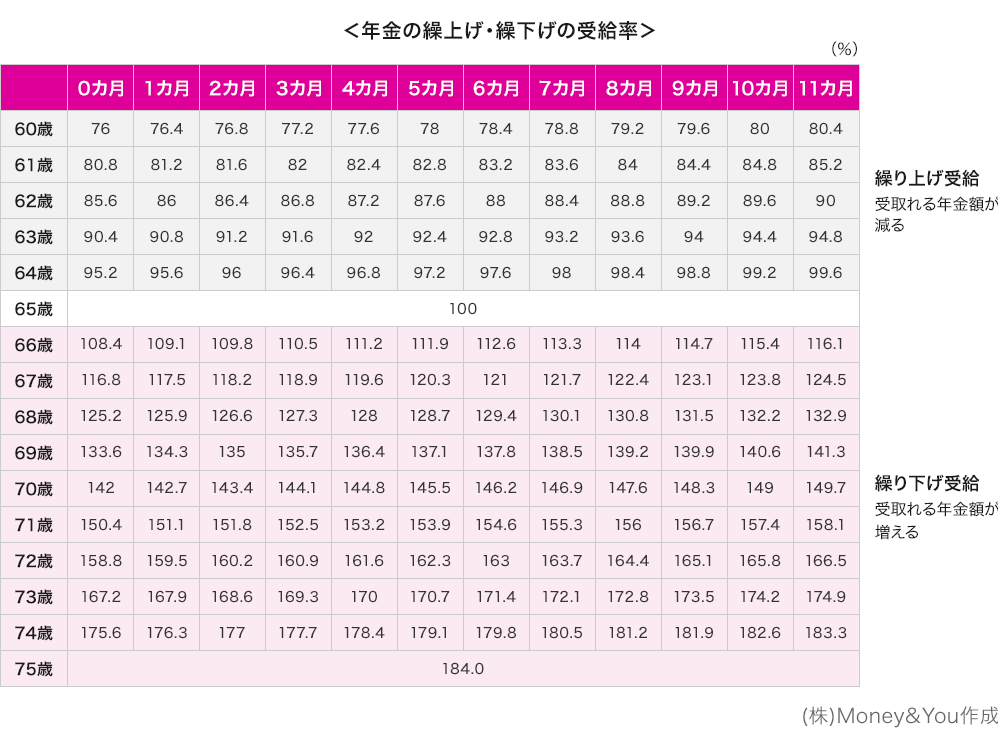
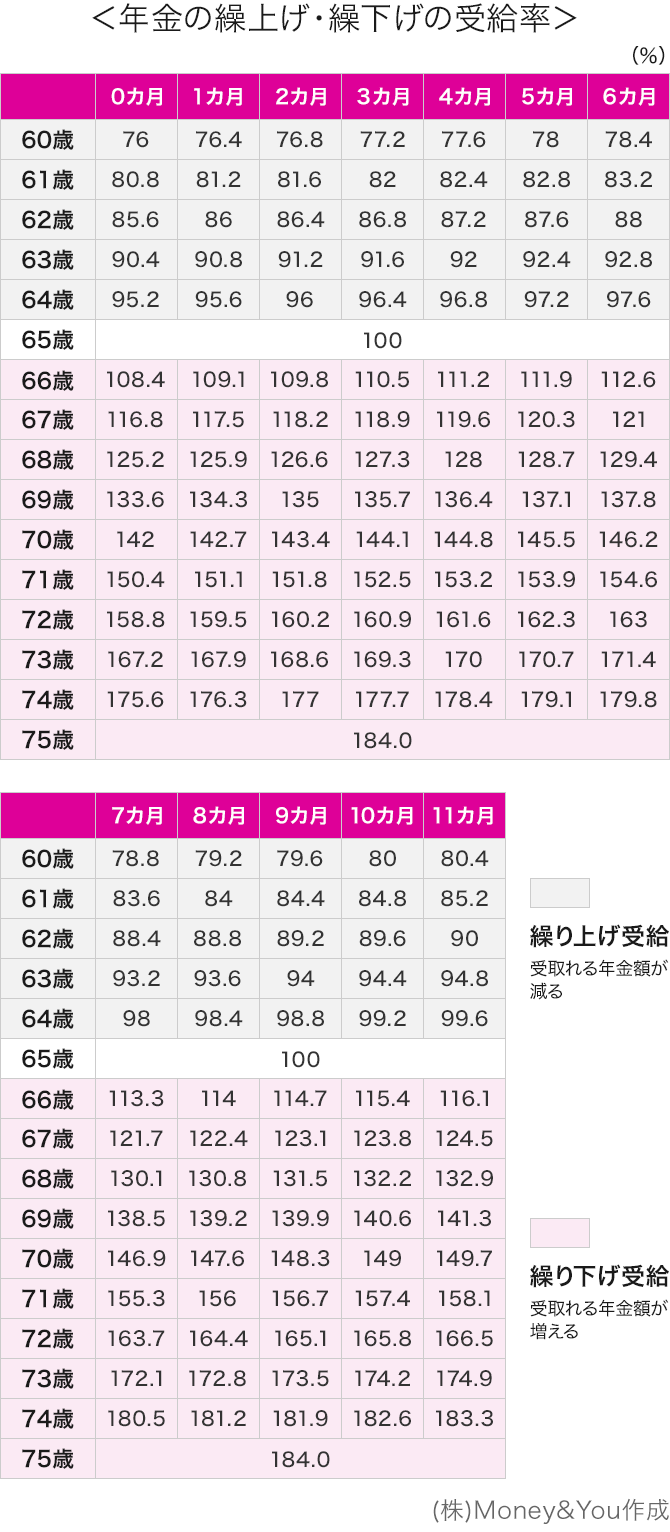
65歳から年金を180万円受取れる場合、繰上げ・繰下げを行うことで年金額が次のように減ったり増えたりします。
年金を65歳より早く受取る繰上げ受給のメリットは、次のとおりです。
(1)早い時期から安定した収入を得られる
退職後の生活費に不安があっても、年金を繰上げ受給すれば収入が得られます。60歳前後で早期に退職したり、事業が傾いたりして経済的に不安定になったときなどの助けになります。
(2)元気なうちに年金を受給できる
年金の受給時期は選べますが、寿命はいつなのかは選べませんし、わかりません。健康面に不安があるならば「元気なうちに年金を受給して、自分の趣味や好きなことにお金を使いたい」ということもあるでしょう。元気なうちに早く年金を受給することで、お金を有意義に使えるかもしれません。
一方、年金の繰上げ受給のデメリットは少なくありません。
(1)年金の受給額が減る
繰上げ受給をすると、65歳から受給を開始した場合に比べて、毎月受給できる年金額が減額されます。早く受給できても、毎月・毎年のもらえる総額は減ってしまいます。後述しますが、長生きした場合にはトータルでもらえる金額が65歳受給よりも少なくなる可能性があります。
(2)1度繰上げ受給すると、あとから受給時期を変更できない
年金は、一度受給を開始するとその受給率が一生続きます。繰上げ受給をしたものの、年金額が少ないから取り消して、受給率を上げて再度受取りはじめる、ということはできません。
(3)国民年金・厚生年金を同時に繰り上げなければならない
繰上げ受給では、国民年金・厚生年金とも同時に繰り上げなければなりません。なお、繰下げ受給では、国民年金だけ・厚生年金だけを繰り下げることができます。
(4)国民年金の任意加入ができなくなる
国民年金保険料の納付期間が480カ月に満たない場合は、60歳から65歳までの間に国民年金に任意加入して年金を増やせます。しかし、年金を繰り上げ受給した場合、国民年金の任意加入もできなくなります。仮に国民年金保険料が1年間未納だと、受取れる年金額は年約2万円減ります。
(5)障害基礎年金が受取れなくなる
病気やケガで障害を負った場合、初診日が65歳までなら障害基礎年金をもらえる可能性があります。しかし、繰り上げ受給をすると「65歳に達した」とみなされ、障害基礎年金の対象者(65歳未満)でなくなります。
年金を66歳〜75歳までの間に受け取る年金の繰下げ受給のメリットは、次のとおりです。
(1)一生涯もらえる金額が増える
年金は75歳まで繰り下げるほど受給率がアップするので、もらえる年金額が増えます。増えた年金の受給率は一生涯続きます。
(2)長生きの不安を減らせる
老後の収入の柱はやはり年金です。年金が多ければ「長生きしすぎてお金がなくなったらどうしよう」という不安を減らすことができます。
(3)国民年金・厚生年金を別々に繰り下げられる
国民年金と厚生年金は、どちらか片方だけを繰り下げることもできます。もちろん同時に繰り下げることもできます。
年金の繰下げ受給にも、デメリットはあります。
(1)長生きできないと損になる
年金は長生きリスクに対応した保険の意味合いがあります。ただ、年金の受給を仮に75歳まで繰り下げ、受給率を184%にしても、受取る前に亡くなってしまったら、なんだか損をしたように感じられるかもしれません。
(2)税金や社会保険料も増える
年金額が増えると、税金や社会保険料の金額も増えてしまいます。年金の手取りは年金の額面ほどには増えない点には注意が必要です。
(3)遺族年金は65歳時点の年金額で計算される
遺族年金の金額は、65歳時点の年金額を基準として計算されます。したがって、いくら繰り下げていたとしても、遺族は繰下げのメリットを受けられません。
65歳から受給した場合と、繰上げ受給・繰下げ受給した場合を比べた「額面ベースの損益分岐点」「手取りベースの損益分岐点」は、次のようになります。
【前提条件】
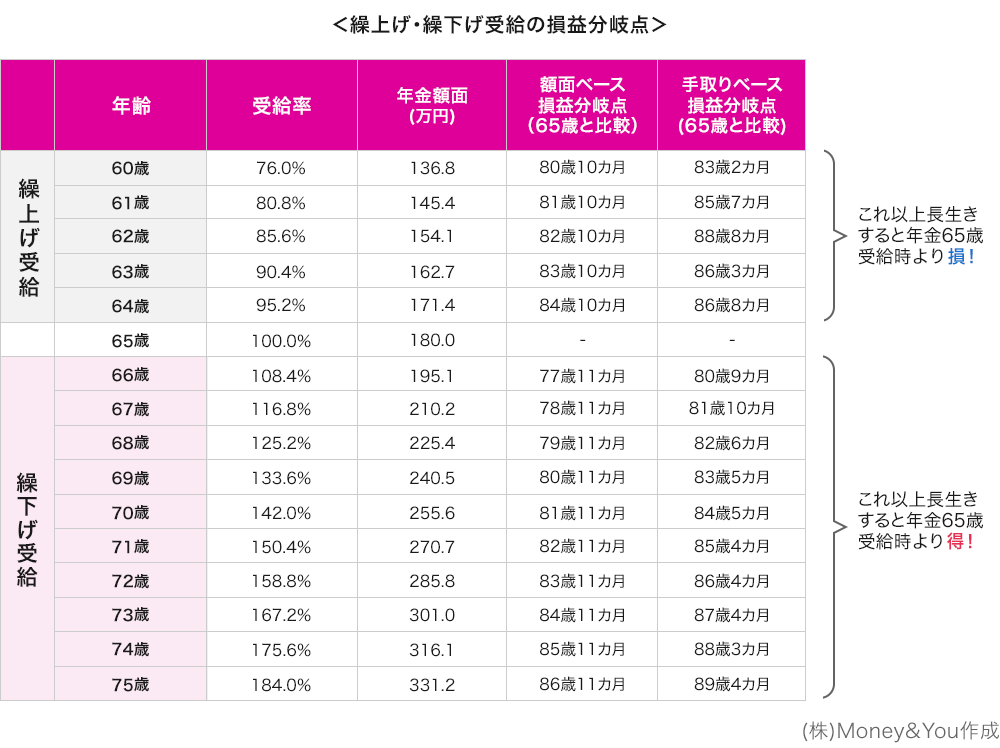
繰上げ受給の損益分岐点は、表に記載した年齢より長く生きると「65歳受給よりももらえる金額が少なくなる」ことを示します。
繰下げ受給の損益分岐点は、表に記載した年齢より長く生きると「65歳受給よりももらえる金額が多くなる」ことを表します。
今回の例では、年金額面を180万円としていますが、「額面」ベースの損益分岐点はいくらであっても必ず同じです。
繰上げ受給の場合、受給を開始した年齢から20年10カ月以上生きると、65歳受給より受取る年金額面の総額が少なくなります。
繰下げ受給の場合、受給を開始した年齢から11年11カ月以上生きると、65歳受給よりより受取る年金額面の総額が多くなります。
手取りベースの損益分岐点は所得・年齢・家族構成・住まいなどによって人それぞれ異なります。ただ、額面ベースの損益分岐点よりも2〜3年ほど遅くなると考えておけば差し支えはありません。
年金からも税金や社会保険料は差引かれます。それらを引いた金額が実際に使える金額となるのですから、「手取りベース」の方が重要です。
なお、62歳だけ手取りベースの損益分岐点が遅くなっていますが、間違いではありません。65歳になると「公的年金等控除」の控除額が60万円から110万円にアップすることにより、62歳の年金額面154.1万円が住民税非課税世帯(155万円以下)に該当し、住民税がかからなくなるためです。
寿命に対して額面総額・手取り総額が最大化する受給開始年齢を計算すると、次のようになります。
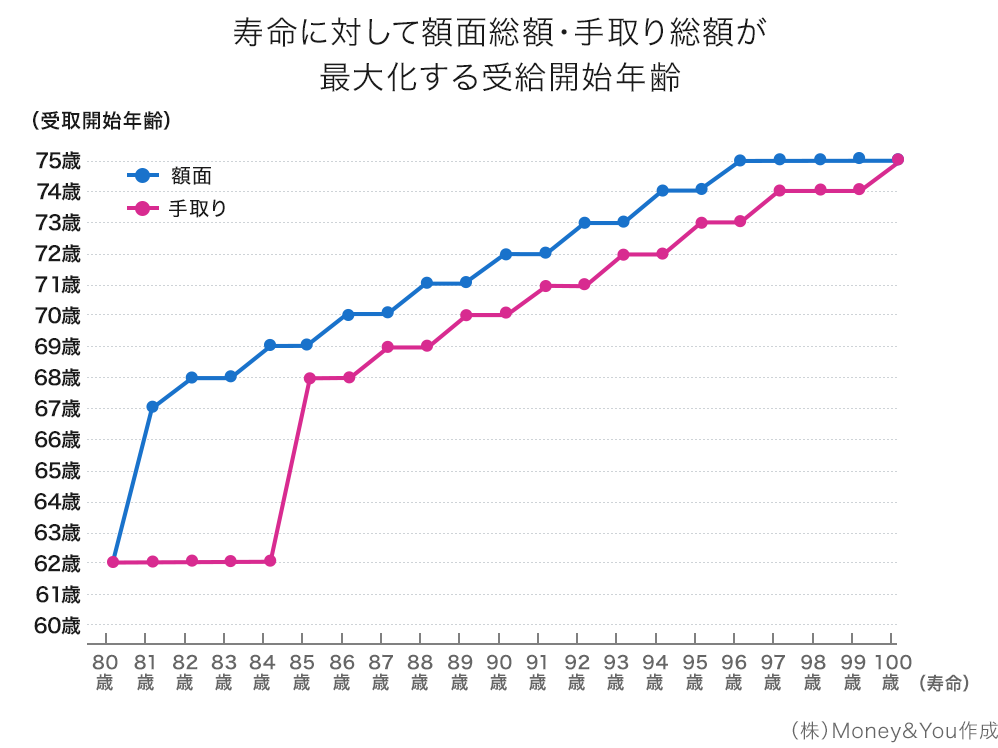
グラフの縦軸は年金の受給開始年齢、横軸は寿命を表します。
例えば寿命が90歳の場合、額面ベースで考えれば72歳からの受給開始で最も受給総額が多くなり、手取りベースで考えれば70歳からの受給開始で一番受給総額が多くなるということです。
「何歳から受取るのが得だったか」は亡くなってからでないとわかりませんが、平均余命で考えるのが1つの目安です。
厚生労働省「簡易生命表」(2024年)によれば、65歳まで長生きした方の平均余命は男性が19.47年、女性が24.38年です。男性の半数は85歳、女性の半数は90歳まで生きる時代になっています。
寿命が85〜90歳だった場合から逆算すると、手取りで考えた場合は「68〜70歳」から繰下げ受給すると手取り総額が最大になることがわかります。
年金額は、多いに越したことはありません。寿命に応じて異なるものの、年金額を増やすという意味では、繰下げ受給でなるべく年金額を増やし、万が一の際には一括受け取りをするとよいでしょう。年金の繰下げをしている間は年金がもらえないので、働くなどして収入を得る必要がありますが、今は60歳を過ぎても65歳、70歳と働く方もたくさんいます。
繰下げはあくまでも「受給をしないで待機しているだけ」なので、前もっていつから受給すると決める必要がありません。繰下げ待機中に病気を患うなど急に大金が必要になることもありますが、その場合は過去5年分までさかのぼってまとめて受給できます(受給額はさかのぼった時点で再計算)。
年金は「長生きリスクに備える保険」であることを踏まえると、繰下げ受給がベターでしょう。もちろん、健康上の理由や家族の介護など、事情があって働くことが難しい方もいます。定年退職後に収入が減ったという方やすぐにお金が必要な方などは、年金の繰上げ受給をした方がよいでしょう。将来的に受取れる年金額は減りますが、お金がないことによるストレスを軽減できます。
年金の受給時期の判断の難しさを表す名言に「繰り上げて後悔するのはこの世、繰り下げて後悔するのはあの世」があります。
後悔してこの世を去るよりは、長生きしてもお金に困らない状況の方がよいと筆者は思っています。基本的には繰下げをしておくと損がないと一個人としては思いますが、とはいえ年金の受給開始時期に正解があるわけではありません。
繰上げ・繰下げにはそれぞれメリット・デメリットがあるため、自身の健康状態や生活資金、老後の暮らし方などを考慮して、無理のない受給開始時期を選ぶことが大切です。

頼藤 太希
経済評論家・マネーコンサルタント
(株)Money&You代表取締役。中央大学商学部客員講師。早稲田大学オープンカレッジ講師。ファイナンシャルプランナー三田会代表。日経CNBCコメンテーター。慶應義塾大学経済学部卒業後、外資系生保にて資産運用リスク管理業務に従事。2015年に創業し現職。日本テレビ「カズレーザーと学ぶ。」(※現在は放送終了)、フジテレビ「サン!シャイン」、BSテレ東「NIKKEI NEWS NEXT」などテレビ・ラジオ出演多数。主な著書に『はじめての新NISA&iDeCo』(成美堂出版)、『定年後ずっと困らないお金の話』(大和書房)など、書籍110冊超、累計200万部。日本年金学会会員。ファイナンシャルプランナー(CFP®)。1級FP技能士。日本証券アナリスト協会 認定アナリスト(CMA)。宅地建物取引士。日本アクチュアリー会研究会員。X(@yorifujitaiki)
頼藤 太希のプロフィールを見る