育児で収入減でも安心!将来の年金を守る養育期間標準報酬月額特例の申出とは?
ファイナンシャルプランナー(CFP)
高山 一恵
暮らしに役立つお金の知恵をご紹介!
 iDeCo
NISA
お金
クレジットカード
ふるさと納税
ローン
気になる記事はお使いのデバイスでブックマーク登録できます
【この記事を読んでわかること】
育児休業から復帰後、子育てのために時短勤務をしたり残業を減らしたりすると、収入が減り、社会保険料が減るため、将来の年金額が減ってしまうことがあります。これを防ぎ、子育てや仕事に安心して取り組めるようにする制度に「養育期間標準報酬月額特例」があります。今回は、養育期間標準報酬月額特例の概要と申出書の提出でどのくらい将来の年金額が変わるのか、養育期間標準報酬月額特例を申出るにはどうすればいいか紹介します。
子育てには何かと時間がかかるものです。その時間を生み出すために、育児休業から復帰後、時短勤務を選んだり、残業を減らしたりしている方もいます。近年は男性の育児休業取得率も上昇しています。厚生労働省「令和7年度雇用均等基本調査」によると、男性の育児休業取得率は50.9%で、過去最高を記録しました。
ただ、勤務時間が短くなって収入が減ると、社会保険料を計算するときに用いる「標準報酬月額」も下がってしまう場合があります。標準報酬月額が下がると、毎月の厚生年金保険料が少なくなり、将来の厚生年金の金額も少なくなります。子育てのために仕事を抑えたくても、年金が少なくなってしまうのは不安ですよね。
この不安を解消するために用意されているのが「養育期間標準報酬月額特例」です。養育期間標準報酬月額特例は、子育てのために仕事を抑えて標準報酬月額が下がったとしても、年金額の計算は子育て前の標準報酬月額(従前標準報酬月額)をもとに計算する制度です。
<養育期間の従前標準報酬月額のみなし措置のイメージ>
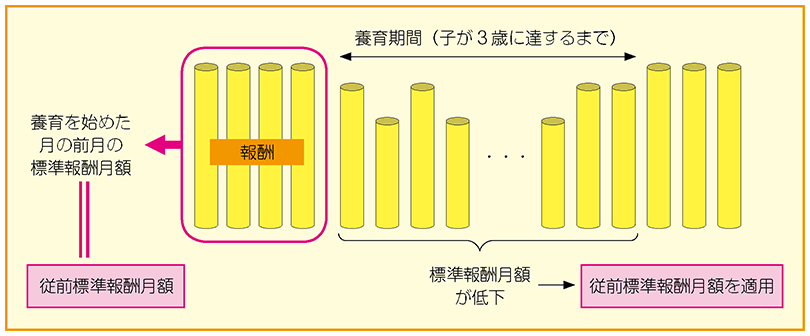
厚生労働省「3歳未満の子を養育する期間についての年金額計算の特例」
この措置が適用される期間(養育期間)は「3歳未満の子の養育開始月から養育する子の3歳誕生日のある月の前月」、要するに子どもが3歳になる前の月までです。この間、仕事を抑えるなどして標準報酬月額が低下した場合、年金額は養育開始月の前月の標準報酬月額を従前標準報酬月額とみなして計算します。
勤め先を退職するなどして、養育開始月の前月に厚生年金保険の被保険者ではなかった場合には、年金額はその月前1年以内の被保険者だった月の標準報酬月額を従前標準報酬月額として計算します。
なお、その月前1年以内に厚生年金保険の被保険者ではなかったという場合は、養育期間標準報酬月額特例は受けられません。
養育期間標準報酬月額特例が適用されると、将来の年金額が減らずに済みます。簡単な例で計算してみましょう(細かな金額はさまざまな条件により異なりますので、あくまで参考までにご覧ください)。
たとえば、子育て開始前の標準報酬月額が30万円の方が、子育て開始後に時短勤務をして、標準報酬月額20万円で1年間働いたとします。
養育期間標準報酬月額特例を利用しない場合
この1年間の年金額(厚生年金の金額)は標準報酬月額20万円をもとに計算します。
厚生年金の金額の計算方法は以下の通りです。
平均標準報酬額(加入期間の標準報酬月額の平均)×0.005481×加入月数
この例の場合、1年間で増加する年金額(年額)は「20万円×0.005481×12カ月=1万3,154円」となります。
養育期間標準報酬月額特例を利用する場合
養育期間標準報酬月額特例が適用されれば、子育て開始前の従前標準報酬月額30万円をもとに年金額を計算します。
この例の場合、1年間で増加する年金額(年額)は「30万円×0.005481×12カ月=1万9,731円」となります。
養育期間標準報酬月額特例を利用するとどのくらい年金が減らずに済む?
1万9,731円−1万3,154円=6,577円
この例の場合、養育期間標準報酬月額特例のおかげで、年6,577円分の年金が減らずに済むことになります。
仮に30年にわたって年金を受取り続けた場合、約19万7,000円の差になります。
養育期間標準報酬月額特例のポイントは、将来の年金額は従前の標準報酬月額(30万円)をもとに計算するため、育児による収入減の影響を受けにくくなる一方で、毎月の社会保険料は実際の標準報酬月額(20万円)をもとに計算することです。
それでは標準報酬月額が20万円と30万円の場合の保険料にどのくらい差があるのか、東京都で協会けんぽに加入している場合を例に比較してみましょう。
<東京都で協会けんぽに加入の場合の例>
| 標準報酬月額 | 20万円 | 30万円 |
|---|---|---|
| 健康保険料 | 9,850円 | 14,775円 |
| 厚生年金保険料 | 18,300円 | 27,450円 |
| 社会保険料(合計) | 28,150円 | 42,225円 |
社会保険料(合計)の差額:14,075円
養育期間標準報酬月額特例のおかげで、社会保険料の負担は毎月14,075円分増えないまま年金額だけ高く計算してもらうことができます。
養育期間標準報酬月額特例は条件を満たせば母親だけでなく父親も利用可能です。夫婦でともに時短勤務をするなどして、標準報酬月額が減ってしまったならば、それぞれ申請することで年金の減額を抑えられます。扶養の有無も関係なく利用できます。
養育期間標準報酬月額特例を利用すれば、養育期間の収入が減ったとしても将来の年金額を減らさずに済みます。対象となる方にとってメリットのある制度ですが、利用するには自分で手続きをする必要があります。標準報酬月額が少なくなったからといって、自動で適用されるものではないことに注意が必要です。
養育期間標準報酬月額特例を受けるには、被保険者が「厚生年金保険 養育期間標準報酬月額特例申出書」を用意し、勤め先経由で年金事務所または事務センターに提出する必要があります。
<厚生年金保険 養育期間標準報酬月額特例申出書>
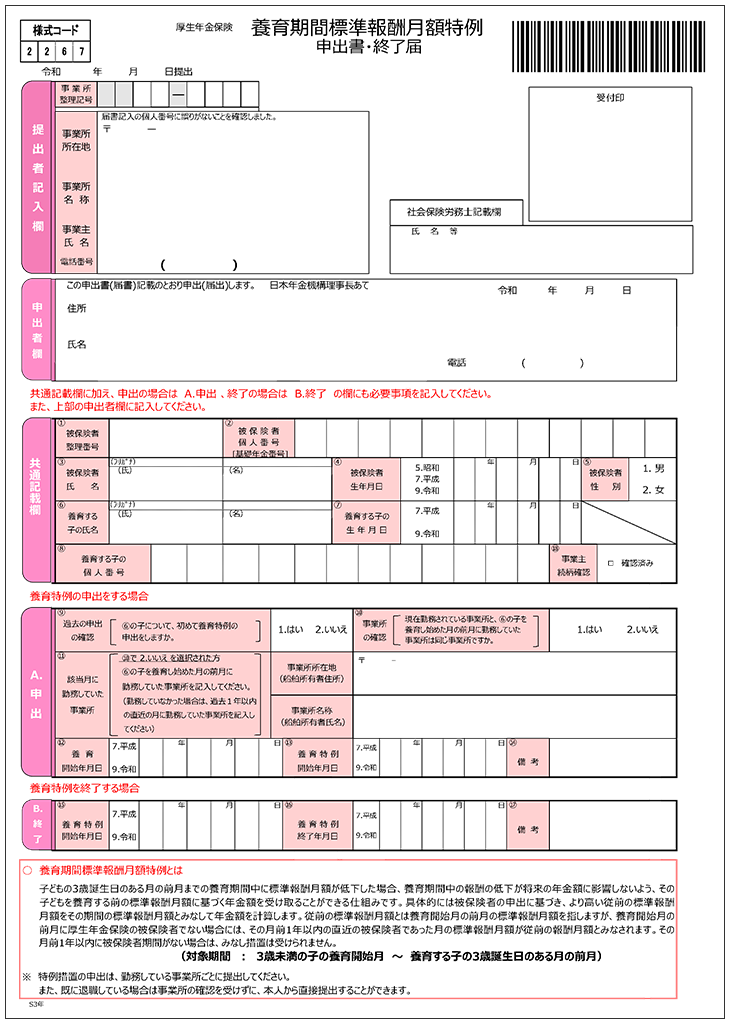
日本年金機構「厚生年金保険 養育期間標準報酬月額特例申出書・終了届」より
すでに退職している場合には被保険者本人が直接年金事務所などに提出することもできます。
提出にあたっては、以下の書類が必要になります(人により、そのほかにも書類が求められる場合があります)。
<養育期間標準報酬月額特例申出書以外で必要な書類>
いずれもコピーは不可ですので、あらかじめ確認して用意しておくとよいでしょう。2人目以降の子が生まれた場合にも、改めて申請が必要ですので忘れないようにしましょう。
養育期間標準報酬月額特例は、申請が遅れた場合でも過去2年以内であればさかのぼって適用を受けることができます。もしも「自分が対象だったかも」と思われるのであれば、勤め先や年金事務所で相談してみるとよいかもしれません。

高山 一恵
ファイナンシャルプランナー(CFP)
(株)Money&You取締役。中央大学商学部客員講師。一般社団法人不動産投資コンサルティング協会理事。慶應義塾大学文学部卒業。2005年に女性向けFPオフィス、(株)エフピーウーマンを設立。10年間取締役を務めたのち、現職へ。NHK「日曜討論」「クローズアップ現代」などテレビ・ラジオ出演多数。ニュースメディア「Mocha(モカ)」、YouTube「Money&YouTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「マンガと図解 はじめての資産運用」(宝島社)など書籍100冊、累計200万部超。ファイナンシャルプランナー(CFP®)。1級ファイナンシャル・プランニング技能士。X(旧Twitter)→@takayamakazue
高山 一恵のプロフィールを見る