NISA・こどもNISA
NISA制度とは?
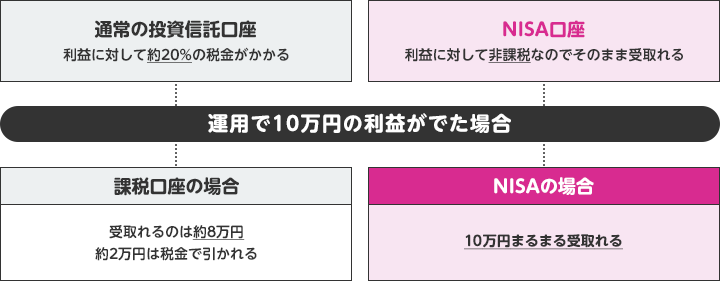
投資で得た利益に税金がかからない制度のこと
NISAをはじめる3ステップ
STEP 1
口座開設する
STEP 2
ファンドを購入する
STEP 3
運用状況をチェックする
NISA制度の概要
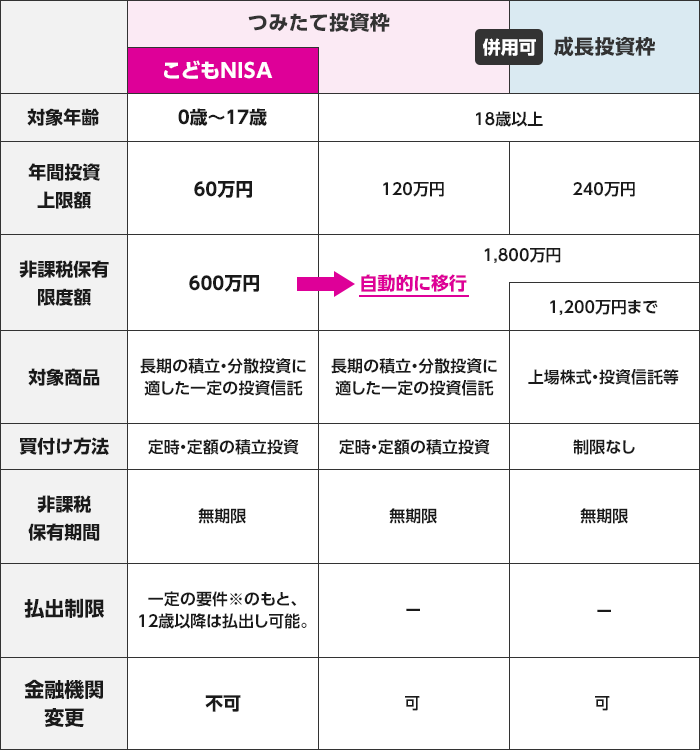
※ 資金の使途が子供の教育費・生活費等の支出に充てる場合等。
こどもNISAとジュニアNISAの違い
|
こどもNISA |
ジュニアNISA
(2023年末で廃止) |
| 年間投資上限額 |
60万円 |
80万円 |
| 非課税保有限度額 |
600万円 |
400万円 |
| 対象商品 |
長期の積立・分散投資に適した
一定の投資信託 |
上場株式・投資信託等 |
| 買付け方法 |
定時・定額の積立投資(最大5万円/月) |
制限なし |
| 非課税保有期間 |
無期限 |
最長5年 |
| 払出制限 |
一定の要件のもと、12歳以降は払出し可能。 |
18歳になるまで、原則払出し不可 |
ジュニアNISAでは「18歳まで原則引き出しできない」という制限がありましたが、こどもNISAでは、子供の教育費・生活費等の支出に充てる場合等、一定の条件を満たすことで、12歳以上から引き出しが可能です。子どものためにまとまった資金が必要な際に引き出しできます。
ジュニアNISAの非課税期間は原則5年間でしたが、「こどもNISA」は無期限で保有できます。非課税期間が無期限となることで、長期での資産形成を後押しする仕組みへと見直しされました。
ジュニアNISAは投資信託だけでなく個別株も購入できました。一方で、「こどもNISA」は現行NISAのつみたて投資枠と同じく、長期の積立・分散投資に適した投資信託に限定されます。投資信託は少額から投資を始めることができ、長期・分散投資に適した資産形成を後押しする仕組みとなっています。
NISAで購入できる商品
ファンドを幅広くご提供いたしており、原則月100円からお申込みいただけます。
ラインナップは順次拡充してまいりますので、どうぞご期待ください。
NISAの活用例
各世代のライフプランに応じた活用例をご紹介します。
20~30代
無理のない金額で
つみたてスタート
30~40代
家計をやりくりして
つみたてで備える
50~60代
眠っていたお金に
働いてもらう
20~30代
無理のない金額でつみたてスタート
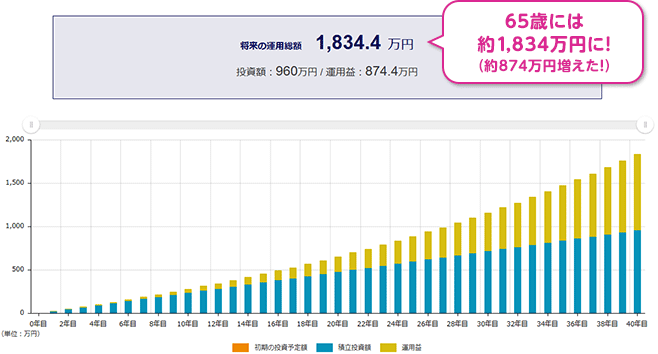
Aさん(25歳、社会人3年目で一人暮らしにも慣れてきた)
- はじめたきっかけ:月々の収支もわかってきたところで積立投資に挑戦。
- 目的:将来のため。結婚や出産、住宅購入資金などを見据えて資金を貯めていこう。
- 投資資金:月2万円
- 運用期間:25歳から65歳までの40年間
つみたて投資枠でインデックスファンドを積み立て、
想定利回り3%でシミュレーションしてみると…
(ウエルスアドバイザー株式会社のシミュレーションにより算出)
ひとことコメント
月々2万円でも老後に1,800万円は貯まりそうですし、将来的に積立金額を増やすことも考えると、途中で取り崩せばライフイベントが変化した際にも使えそうですね。まずは長期投資に向いた、低コストで分散投資のできるファンドを探してみましょう。
30~40代
家計をやりくりしてつみたてで備える
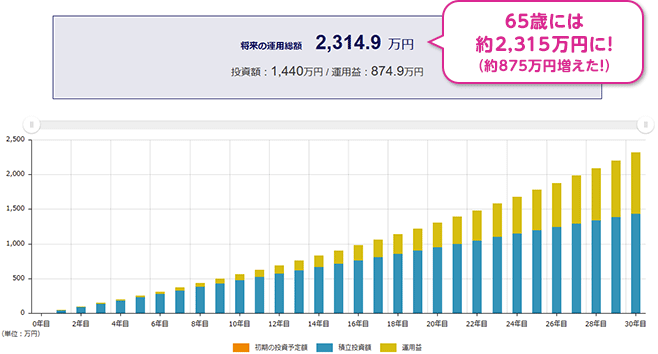
Bさん(35歳、小学生の子供が2人、共働きの4人家族)
- はじめたきっかけ:まわりでもNISAをはじめた人が増えてきた、行きつけのイオンで相談してみよう。
- 目的:学資保険だけで足りるか不安、教育資金ついでに老後資金も考えていこう。
- 投資資金:月4万円
- 運用期間:35歳から65歳までの30年間
つみたて投資枠でインデックスファンドを積み立て、
想定利回り3%でシミュレーションしてみると…
(ウエルスアドバイザー株式会社のシミュレーションにより算出)
ひとことコメント
保険とNISAの組み合わせも、良い分散投資になりますね。先取貯蓄で家計の見直しや節約のきっかけにもなりそうです。リスクを許容できる範囲でアクティブファンドの組み合わせも検討してはいかがでしょうか。
50~60代
眠っていたお金に働いてもらう
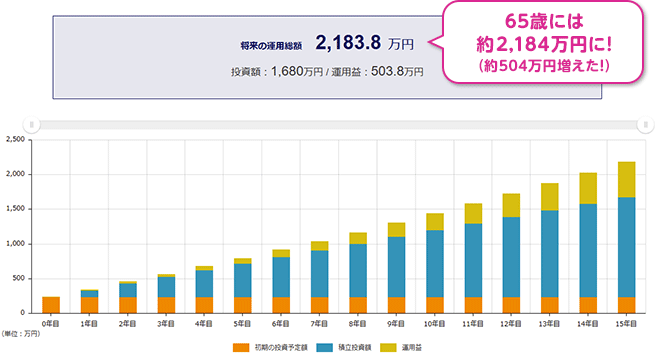
Cさん(50歳、大学生の子供が2人。そろそろ夫婦の老後生活を考えはじめたい)
- はじめたきっかけ:定期預金では増えていかないと実感、教育資金もめどが立ってきて、そろそろ資産形成に挑戦してみよう。
- 目的:老後資金に加え、子供の結婚や物件購入も援助してあげたい。
- 投資資金:240万円、月8万円
- 運用期間:50歳から65歳までの15年間
初年度だけ成長投資枠でインデックスファンドを一括購入、
つみたて投資枠ではインデックスファンドを積み立て、
想定利回り3%でシミュレーションしてみると…
(ウエルスアドバイザー株式会社のシミュレーションにより算出)
ひとことコメント
一括購入を組み合わせると、投資期間が短くなっても運用効率が高まります。余裕資金を取り崩しながらの積立も組み合わせたのは、リスク分散にもなっていますね。投資への興味が高まったら、個別株に検討してみてもよさそうです。
NISAをイオン銀行ではじめよう
Myステージでより便利に!
イオン銀行の金融商品仲介でNISA口座開設とつみたてをすると
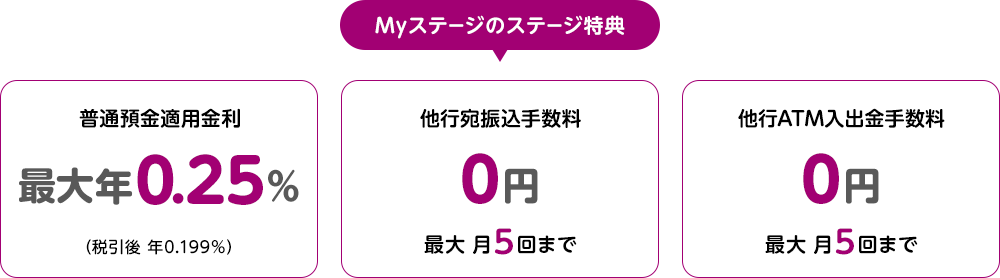
- ※ 2026年3月1日現在
- ※ 「イオン銀行Myステージ」による特典です。「イオン銀行Myステージ」について、詳しくはこちらからご確認ください。
イオン銀行Myステージの特典
イオン銀行の金融商品仲介でNISAをはじめるとおトクな特典がいっぱいですね。
お問合せ・ご相談
金融商品仲介(マネックス証券)に関するご留意点
- 金融商品仲介における取扱い商品は預金ではないため、元本保証はありません。また、預金保険制度の対象ではありません。
- 金融商品仲介で取扱う有価証券等は、金利・為替・株式相場等の変動や、有価証券の発行者の業務または財産の状況の変化等により価格が変動し、損失が生じるおそれがあります。
- 取引に際しては、マネックス証券が定める手数料等がかかります。手数料は商品・銘柄・取引金額・取引方法・取引チャネル等により異なり、多岐にわたるため、具体的な金額または計算方法を記載することができません。
- 各商品のリスク・手数料についてはマネックス証券のホームページにてご確認ください。
- 各商品をお申込みの際には、マネックス証券ホームページに掲載の「契約締結前交付書面」、「上場有価証券等書面」、「目論見書補完書面」、「目論見書」、「リスク・手数料などの重要事項」等を必ずお読みいただき、ご自身でご判断ください。
- 金融商品仲介において、イオン銀行はマネックス証券への証券総合取引口座開設のお申込みおよびマネックス証券との証券取引に関する勧誘を行います。
- イオン銀行はマネックス証券とは別法人であり、金融商品仲介のご利用にあたっては、「金融商品仲介(マネックス証券)口座」の開設が必要です。金融商品仲介の口座開設をお申込みいただくと、お取引口座はマネックス証券に証券総合取引口座として開設されます。
- 証券総合取引口座開設後の株式売買等のお取引については、すべてお客さまとマネックス証券とのお取引になります。
- イオン銀行にはマネックス証券とお客さまとの契約締結に関する代理権はありません。したがって、マネックス証券とお客さまとの間の契約の締結権はありません。
- マネックス証券の商品・サービスについては、マネックス証券のウェブサイトをご覧いただくか、「マネックス証券コールセンター」までお問い合わせください。
<委託金融商品取引業者>
商号:マネックス証券株式会社
金融商品取引業者 関東財務局長(金商)第165号
加入協会:日本証券業協会、一般社団法人 第二種金融商品取引業協会、一般社団法人 金融先物取引業協会、一般社団法人 日本暗号資産等取引業協会、一般社団法人 資産運用業協会
<仲介取扱登録金融機関>
商号等:株式会社イオン銀行
登録金融機関 関東財務局長(登金)第633号
加入協会:日本証券業協会
(2026年4月1日現在)
-
NISA口座の開設およびお取引に関するご留意点
口座開設および金融機関変更に関して
- NISA口座は、同一年(1月~12月)において、1人1口座(1金融機関)までの開設となります。
- NISA口座は金融機関変更が可能ですが、その年の買付けがすでに行われている場合、金融機関変更はできません。また、NISA口座の残高を他金融機関へ移管することはできません。なお、こどもNISAは金融機関の変更はできません(口座を廃止の上、別の金融機関等に新規開設することは可能です)。
お取引に関して
- 上場株式などの配当金等を非課税で受取るためには、「株式数比例配分方式」をご選択いただく必要があります。
- 投資信託の分配金のうち特別分配金については従来より非課税です。
- 投資信託の分配金の再投資買付けは非課税投資枠を使用します。超過する場合は分配金受取りまたは課税口座での再投資となります。なお、こどもNISAにおける非課税投資枠を超過した分配金の再投資買付けは行われず、一律分配金受取りとなります。
- 年間投資枠(つみたて投資枠120万円/成長投資枠240万円、こどもNISAの場合はつみたて投資枠60万円/成長投資枠0円)と非課税保有限度額(成長投資枠・つみたて投資枠合わせて1,800万円/うち成長投資枠1,200万円、こどもNISAの場合はつみたて投資枠のみ、600万円)の範囲内で購入した上場株式等から生じる配当所得や譲渡所得等が非課税となります。NISA口座内の上場株式等を売却した場合は、その翌年以降の年間投資枠の範囲内で非課税枠を再利用できます。
- つみたて投資枠で投資可能な商品は、「長期の積立・分散投資に適した一定の投資信託」に限定されております。
- 外国株のお取引にはNISA口座および外国株取引口座の開設が必要です。
- NISA口座で発生した損失は、特定口座・一般口座で保有する商品の譲渡益や配当金等と損益通算できず、また繰越控除もできません。
- NISA口座の重複開設であることが判明した場合、そのNISA口座で買付けた上場株式等は当初から課税口座で買付けたものとして取扱われ、買付けた上場株式等から生じる配当所得および譲渡所得等については、遡及して課税されます。
- 税務署審査結果を受領するまでの間に支払われる投資信託の分配金については、分配金再投資コースで投資信託を購入いただいた場合でも再投資されず、分配金受取りとなります。
- こどもNISAでは、その年の3月31日において18歳である年の前年12月31日までは、原則としてこどもNISA口座からの払出しはできません。この払出し制限に違反する払出しがあった場合は、そのこどもNISA口座で買付けた上場株式等は当初から課税口座で買付けたものとして取扱われ、買付けた上場株式等から生じる配当所得および譲渡所得等については、遡及して課税されます。なお、災害等のやむを得ない事由が生じた場合には、所定の手続きをすることにより、こどもNISA口座を廃止の上、遡及課税されることなく全額払出しが可能です。
- 上記内容にかかわらず、口座開設者がその年3月31日において12歳である年以降において、口座開設者本人の教育費や生活費に充てることを届け出た場合、一定の要件下で非課税での払出しが可能です。
- 非課税口座(未成年者口座)内上場株式等払出通知書、つみたて投資枠で買付けた信託報酬等実額通知書は、原則電子交付サービスでのご提供となります。


 店舗へご来店のお客さま
 よくあるご質問
 その他のお問合せのお客さま